미국증시에서 ETF(상장 지수 펀드)가 1개에서 3700개 넘게 늘어나는 사이, 미국 상장기업 수는 오히려 반토막이 났다. 숫자만 보면 선택지가 늘어난 것처럼 보이지만, 실제로는 같은 회사들을 더 잘게 쪼개서 파는 금융상품이 늘어난 것에 가깝다. 결국 관건은 늘어난 상품 목록이 아니라, 그중 몇 개를 실제로 꾸준히 담고 있느냐다.
이 글에서는 그 구조 변화를 데이터로 정리하고, 미국ETF와 인덱스 펀드가 쏟아지는 시대에 장기 투자자가 무엇을 봐야 하는지 짚어본다.
미국증시 상장기업 수, 왜 반토막이 났나?
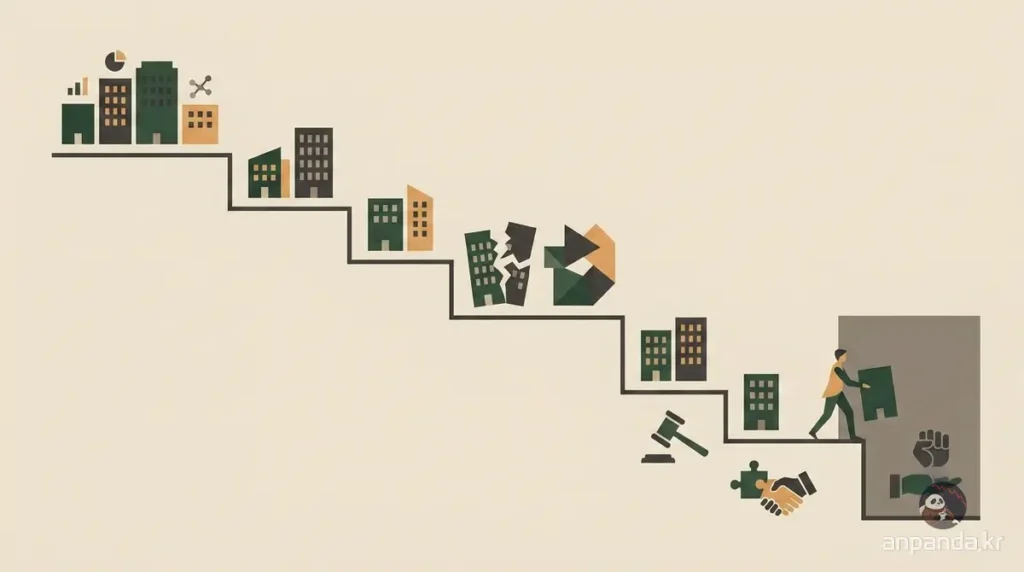
1996년 미국 증시에 상장된 운영기업 수는 8090개로 역대 최고치를 찍었다. 그런데 30년이 지난 지금은 약 4350개 수준까지 줄었다. 46%가 넘게 사라진 셈이다.
여기서 4350개는 뉴욕증권거래소와 나스닥에 실제로 사업을 운영하는 회사만 집계한 숫자다. SPAC이나 폐쇄형 펀드, 해외 기업의 예탁증서까지 넣으면 숫자는 조금 달라지지만, 진짜 영업 중인 회사 기준으로도 절반 가까이 사라졌다는 사실 자체는 바뀌지 않는다.
원인은 한두 가지가 아니다. 사베인스-옥슬리법 같은 상장 유지 관련 규제 비용이 커지면서 중소형 기업들이 상장을 유지할 이유를 잃었다. 여기에 대형 인수합병이 반복되며 비슷한 업종의 상장기업들이 하나로 통합됐고, 사모펀드 자금이 넘쳐나면서 굳이 상장하지 않고도 자금을 조달할 길이 많아졌다. 결과적으로 증시에 남아 있는 회사 자체가 줄어든 것이다.
특히 사모펀드 시장이 커진 게 눈에 띈다. 예전 같으면 상장을 통해 자금을 모았을 중견기업들이, 이제는 비상장 상태로도 충분한 투자금을 받을 수 있게 됐다. 상장이 필수가 아니라 선택이 된 셈이다.
미국ETF (상장 지수 펀드)는 1개에서 어떻게 3700개까지 늘었나?
반대편에서는 정확히 반대 방향의 일이 벌어졌다. 미국 ETF 시장은 1993년 S&P500을 추종하는 SPY 단 1개로 문을 열었다. 그런데 2026년 현재 미국에서 거래되는 ETF 수는 3700개를 훌쩍 넘는다.
정확히 말하면 이 3700개라는 숫자는 ETF 한 카테고리만 셌을 때의 수치다. 같은 기간 액티브 뮤추얼펀드와 각종 구조화 상품까지 합치면 늘어난 금융상품의 총량은 이보다 훨씬 커진다.
회사는 줄었는데 그 회사를 담는 그릇은 여러 카테고리에서 동시에 기하급수적으로 늘어난 셈이다. 같은 애플 주식 하나가 수십 개의 서로 다른 ETF와 펀드에 나눠 담기는 일이 흔해진 이유이기도 하다.
한국 투자자 입장에서 보면 이 흐름은 이미 익숙하다. 서학개미들이 해외 주식 계좌나 연금저축펀드, ISA 계좌로 미국 ETF에 접근하는 통로가 다양해진 것도 같은 흐름의 연장선이다. 다만 통로가 다양해졌다고 해서 담아야 할 자산 자체가 다양해진 건 아니라는 점은 구분해서 볼 필요가 있다.
상품 수와 상장기업 수가 같아진다는 것은 무슨 의미인가?
지금 추세가 이어지면 미국 금융상품의 총 개수가 실제 상장기업 수와 거의 1대1에 가까워진다. 여기서 말하는 금융상품은 ETF 3700개만이 아니라 뮤추얼펀드와 구조화 파생상품까지 더한 광의의 개념이고, ETF만 따로 떼어 봐도 이미 상장기업 수와 맞먹는 수준까지 올라와 있다는 뜻이다.
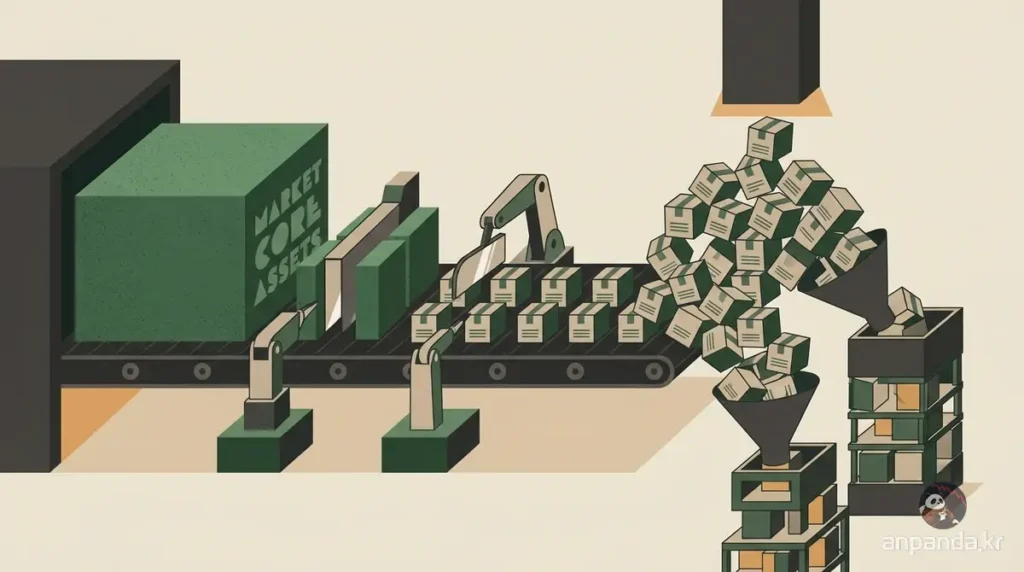
이 지점에서 짚어야 할 건 상품이 많아진다고 투자할 수 있는 진짜 자산이 늘어나는 게 아니라는 점이다. 오히려 같은 파이를 더 잘게 쪼개는 금융공학이 정교해졌을 뿐이다. 레버리지 ETF나 테마형 상품 대부분은 결국 S&P500이나 나스닥100 같은 핵심 지수를 다른 방식으로 재포장한 파생물에 가깝다.
문제는 상품이 세분화될수록 수수료 구조나 추종 방식이 미묘하게 달라지고, 그 차이를 모르고 들어갔다가 예상과 다른 결과를 겪는 투자자도 늘어난다는 점이다. 상품명이 비슷해 보여도 실제 담고 있는 자산과 리스크는 전혀 다를 수 있다.
인덱스 펀드가 많아질수록 자산 배분은 오히려 단순해야 하는 이유
선택지가 3700개로 늘었다고 그중 여러 개를 골라 담을 필요는 없다. 오히려 핵심 지수를 추종하는 상장 지수 펀드 한두 개로 자산 배분의 뼈대를 잡아두고, 나머지 신상품은 참고만 하는 태도가 더 유효하다.
새로운 ETF가 출시될 때마다 갈아타기보다, 이미 정해둔 미국 ETF에 적립식으로 자금을 넣는 반복이 장기 투자에서는 훨씬 중요하다. 상품 설명서를 볼 때도 화려한 테마보다 ‘무엇을 추종하는지’와 ‘보수가 얼마인지’ 두 가지만 확인하면 대부분의 홍보성 신상품은 걸러낼 수 있다.
결국 장기 투자에서 성과를 가르는 건 몇 개의 상품을 알고 있느냐가 아니라, 하나의 원칙을 얼마나 오래 지키느냐다. 상품 목록이 3700개든 4000개든, 매달 정해진 금액을 정해둔 지수에 넣는 사람의 계좌는 크게 흔들리지 않는다.
돌이켜보면 이런 흐름은 갑자기 튀어나온 게 아니다. 2000년대 초반부터 인덱스펀드와 ETF가 각각 다른 세율, 다른 유동성, 다른 상장 구조를 앞세우며 몸집을 불려왔고, 그 결과가 지금의 3700개라는 숫자로 누적된 것이다. 그러니 앞으로 이 숫자가 더 늘어난다고 해도 놀랄 일은 아니다.
안판다의 생각
상장기업이 반토막 났다는 숫자만 보면 마치 시장이 쪼그라들고 있다는 신호처럼 보인다. 하지만 이건 시장이 사라지는 게 아니라, 같은 시장을 담는 그릇이 너무 많아진 문제였다.
나스닥100이나 S&P500처럼 이미 검증된 핵심 지수를 추종하는 상장 지수 펀드는 회사 개수가 줄어도 그 안에 담긴 우량 기업의 비중이 오히려 커지는 구조다.
기업 수가 줄어들고 주도주의 이름이 아무리 빠르게 바뀌어도, 시장 지수는 시가총액 가중 방식으로 살아남은 승자를 알아서 채워 넣는다. 다음 주도주를 직접 예측하는 대신 지수가 스스로 승자를 고르게 두는 메커니즘에 대해서는 지난 글에서 구체적으로 정리해 둔 적이 있다.
관련 포스트: FAANG, MANGOS, 차세대 매그니피센트 7? 그냥 이기는 편 우리 편
그래서 나는 핫한 테마를 추종하는 신상품 ETF의 유혹에 흔들리지 않는다. 내가 오랫동안 담아온 핵심 인덱스 ETF 한두 개면, 상품 3700개 중 대부분을 굳이 들여다볼 필요가 없다는 걸 이미 알고 있기 때문이다
그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1. 미국 상장기업 수가 줄어든 이유는 뭔가?
규제 비용 증가와 대형 인수합병, 사모펀드 자금 확대가 겹치면서 상장을 유지하거나 새로 상장할 이유가 줄었기 때문이다. 1996년 8090개였던 상장기업 수는 현재 약 4350개까지 줄었다. 특히 사모펀드가 비상장 상태로도 충분한 자금을 조달할 길을 열어준 영향이 크다.
Q2. 미국 ETF 개수는 얼마나 늘었나?
1993년 SPY 1개로 시작한 미국 ETF 시장은 2026년 현재 3700개를 넘어섰다. 이 수치는 ETF만 집계한 것이고, 뮤추얼펀드와 구조화 상품까지 더하면 전체 금융상품 수는 실제 상장기업 수를 이미 넘어선 것으로 추정된다.
Q3. 금융상품이 많아지면 투자자에게 유리한 건가?
반드시 그렇지는 않다. 상품이 늘어난다고 투자할 수 있는 진짜 자산이 늘어나는 것은 아니며, 대부분은 같은 핵심 지수를 다르게 포장한 파생물에 가깝다. 오히려 상품마다 수수료와 추종 방식이 미묘하게 달라 잘못 고르면 예상과 다른 결과를 겪을 수 있다.
Q4. 상장 지수 펀드가 너무 많을 때 장기 투자자는 어떻게 해야 하나?
신상품을 좇기보다 이미 검증된 핵심 지수를 추종하는 상장 지수 펀드 한두 개에 집중하는 것이 낫다. 추종 지수와 보수 두 가지만 확인해도 대부분의 이벤트성 신상품은 걸러낼 수 있다. 결국 성과를 가르는 건 상품 개수가 아니라 원칙을 지키는 기간이다.
참고자료
- More Financial Products Than Public Stocks, Voronoi
- Why Has the Number of Public Companies Declined?, Bluetrust
- Where Did All the Public Companies Go?, Tuck School of Business