어릴 때 친구들과 스포츠 경기를 보면서 장난처럼 했던 말이 있다. “이기는 편 우리 편.” 어느 팀이 이길지 모르니 그냥 이기는 쪽을 응원하자는 뜻이었다. 당시엔 그냥 웃자고 한 말이었는데, 요즘 투자 시장을 보면서 그 말이 자꾸 떠오른다.
FAANG이 뜨더니 매그니피센트7이 됐고, 이제는 MANGOS라는 이름이 월스트리트를 달구고 있다. 차세대 주도주를 미리 골라내야 한다는 압박이 커질수록, 그 옛날 말이 오히려 가장 합리적인 투자 전략처럼 들린다.
FAANG에서 MANGOS까지, 주도주의 이름은 왜 계속 바뀌는가
2010년대를 지배한 이름은 FAANG이었다. Facebook, Apple, Amazon, Netflix, Google. 이 다섯 기업을 아는 것만으로도 주식에 눈이 트인 사람처럼 보이던 시절이 있었다.
그런데 2023년부터는 ‘매그니피센트7’이 그 자리를 차지했다. Apple, Microsoft, Amazon, Alphabet, Tesla, Nvidia, Meta. 이 일곱 기업이 S&P500 시가총액의 약 3분의 1을 차지하며 시장을 이끌었다.
그리고 2026년 지금, 새로운 이름이 등장했다. MANGOS다. Meta, Anthropic, Nvidia, Google, OpenAI 그리고 SpaceX.
SpaceX가 상장하며 단숨에 조 단위 시가총액 클럽에 진입하자 기존 매그니피센트7 명단은 빠르게 낡은 것이 되어버렸다. 월스트리트와 언론은 새 이름을 만드는 데 늘 재빠르다.
흥미로운 건 이 변화의 속도다. FAANG이 주류로 자리 잡는 데 수년이 걸렸다면, 매그니피센트7에서 MANGOS로의 전환은 채 3년도 걸리지 않았다. AI 기술의 등장이 이 변화를 급격하게 앞당겼다.
해자는 영원하지 않다, Adobe가 증명한다
주도주가 바뀌는 이유는 결국 하나다. 아무리 강력한 경쟁 우위, 즉 해자(moat)도 영원하지 않기 때문이다.
불과 몇 년 전까지 Adobe는 난공불락의 해자를 가진 기업으로 꼽혔다. 크리에이티브 소프트웨어 시장을 사실상 독점하다시피 했고, 구독 모델로 전환하며 안정적인 수익 구조까지 갖췄다. 포토샵, 일러스트레이터, 프리미어. 전문가라면 누구나 써야 하는 도구들이었다. “Adobe의 해자는 넘을 수 없다”는 말이 당연하게 통했다.
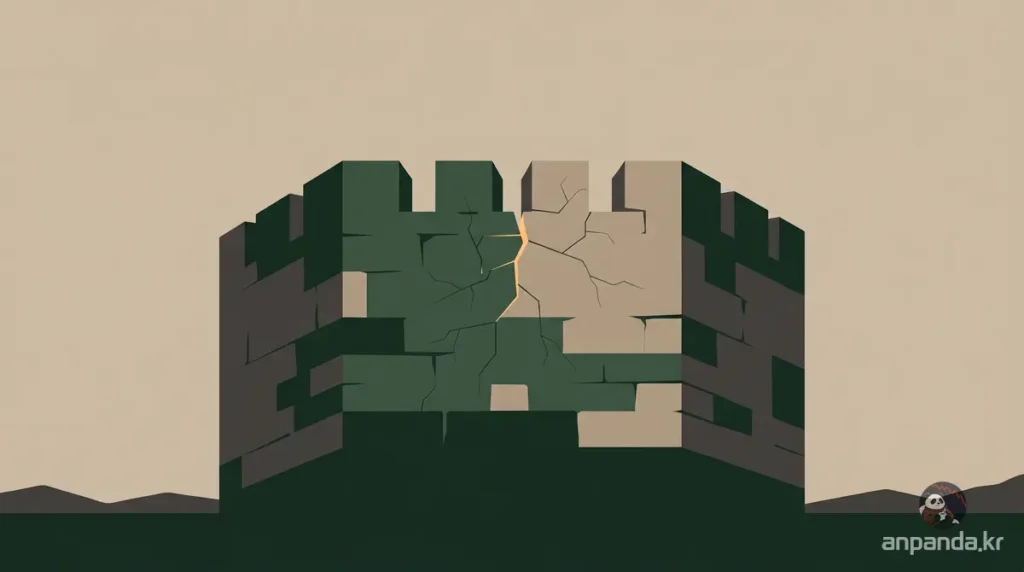
그런데 AI가 등장했다. 이미지 생성, 영상 편집, 디자인 자동화 도구들이 쏟아지기 시작했고, 수십 년간 쌓아온 Adobe의 해자는 생각보다 훨씬 빠르게 균열이 생겼다. 전문가들만 쓸 수 있었던 도구들이 비전문가도 쓸 수 있게 됐고, Adobe가 독점했던 영역 곳곳에 새로운 경쟁자들이 침투했다.
Kyle Harrison의 ‘Every Moat Becomes Moot’에는 이 현상을 잘 설명하는 통찰이 담겨 있다. 해자는 고정된 성벽이 아니라 유통기한이 있는 것에 가깝다는 것이다. 해자를 계속 유지 보수 하려는 의지가 있을 때만 존재하고, 그 의지가 꺾이거나 외부 환경이 바뀌는 순간 무너지기 시작한다.
아마존도 한 번은 졌다, 그러나 멈추지 않았다
아마존조차 90년대 온라인 경매 시장에서 eBay에 밀렸던 시절이 있었다. 더 뛰어난 경매 서비스를 만들었다고 자신했지만, 네트워크 효과라는 eBay의 해자 앞에서 완패했다.
그러나 eBay가 그 해자에 안주하며 엔진을 멈추는 사이, 아마존은 끊임없이 새로운 해자를 파며 결국 훨씬 넓은 시장의 승자가 됐다. 지금 아마존의 경쟁 상대는 eBay가 아니다. 월마트, 구글, 넷플릭스, UPS다.
이것이 해자의 본질이다. 한번 만들어 놓고 앉아 있는 성벽이 아니라, 계속 파고 노력을 들여야만 유지되는 구조물이다. 그리고 대부분의 기업은 어느 순간 안주하면서 파는 것을 멈춘다.
테슬라 FSD, SpaceX 우주기술. 이 해자도 영원할까
지금 시장은 MANGOS 기업들의 해자에 열광하고 있다. 테슬라의 FSD(완전 자율주행), SpaceX의 재사용 로켓 기술, Nvidia의 GPU 생태계, OpenAI와 Anthropic의 거대언어모델. 이것들이 현재는 난공불락의 해자처럼 보인다.
그런데 Adobe를 생각해보자. 그 해자가 AI 하나로 흔들렸다. 그렇다면 지금 우리가 열광하는 해자들은 어떨까. 다음 기술 충격 앞에서 지금의 MANGOS 기업들도 같은 운명을 맞지 않는다고 누가 장담할 수 있을까.
해자는 현재 시점에서만 유효한 일종의 스냅샷이다. 10년 뒤 MANGOS 중 몇 개가 지금의 자리를 유지할지, 혹은 지금 이름도 없는 기업이 그 자리를 차지할지 아무도 모른다.
차세대 매그니피센트7을 찾는 노력이 의미 있을까
그렇다면 이 모든 변화 앞에서 장기 투자자가 할 일은 무엇일까.
내가 지금 차세대 주도주를 미리 골라내는 노력을 한다고 가정해보자. MANGOS 중 살아남을 기업, 혹은 MANGOS 다음에 올 기업을 예측해야 한다.
AI 패권이 OpenAI에게 갈지 Anthropic에게 갈지, SpaceX의 우주 사업이 10년 뒤에도 독점적 지위를 유지할지 판단해야 한다. 그 판단이 맞을 확률은 얼마나 될까. 그리고 그 확률을 감안한 기댓값이 시장 전체를 그냥 사는 인덱스 ETF보다 과연 높을까.
FAANG 전성기에 Nvidia를 미리 담은 사람이 얼마나 됐는지 생각해보면 답이 나온다. 매그니피센트7이 형성되던 시기에 Tesla보다 Nvidia가 더 강하게 성장할 것을 예측한 사람도 극히 드물었다. 차세대 주도주 예측은 사후에는 늘 명확해 보이지만, 사전에는 거의 불가능에 가깝다.
인덱스 ETF는 스스로 이기는 편을 찾는다
S&P500 인덱스는 시가총액 가중 방식으로 작동한다. 특정 기업이 성장해서 시가총액이 커지면 자동으로 비중이 늘어난다. Nvidia가 급부상할 때도, SpaceX가 시장에 등장할 때도, 인덱스는 그 움직임을 자연스럽게 흡수한다.
FAANG 시절에도 그랬고, 매그니피센트7 시절에도 그랬다. 내가 미리 누가 이길지 예측하지 않아도, 이기는 기업이 커지면 인덱스 안에서 그 기업의 비중이 올라간다. 지는 기업은 자동으로 비중이 줄거나 편출된다. 시장 자체가 승자를 골라주는 메커니즘이 이미 작동하고 있다.
그러니까 내가 할 일은 단 하나다. 그냥 시장이 스스로 찾도록 맡기고, ‘이기는 편 우리 편’을 선언하면 된다. 인덱스 ETF 장기투자가 바로 그것이다.
안판다의 생각
이 두 기사를 읽으면서 드는 생각은 하나였다. 불확실성을 줄이는 가장 합리적인 방법은 불확실성 자체를 피하는 게 아니라, 그 불확실성을 시스템에 맡기는 것이다.
해자가 영원하지 않다는 건 개별 기업에 집중 투자하는 모든 전략에 내재된 리스크다. Adobe의 사례처럼, 우리가 지금 강하다고 믿는 해자는 기술 하나로 무너질 수 있다. 테슬라 FSD가 강력해 보여도, SpaceX의 우주 기술이 독보적으로 보여도, 10년 뒤를 확신하는 건 오만에 가깝다.
그리고 주도주의 이름이 FAANG에서 MANGOS까지 바뀌어 온 역사는, 역설적으로 시장 전체가 얼마나 꾸준히 스스로를 갱신해왔는지를 보여준다. 낡은 강자를 밀어내고 새로운 강자를 편입시키면서, 시장 지수는 지난 수십 년간 우상향해왔다. 개별 기업의 흥망은 있었지만 시장 전체의 방향은 결국 위로 위로 향했다.
나는 다음 MANGOS를 찾는 데 시간과 에너지를 쓰지 않는다. 시장이 알아서 찾을 것이고, 나는 그 결과를 인덱스 ETF 안에서 조용히 누릴 것이다. 예측에 실패할 리스크도, 해자가 무너지는 충격을 정면으로 맞을 리스크도 없이.
그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1. MANGOS가 뭔가?
MANGOS는 2026년 월스트리트가 매그니피센트7의 뒤를 이을 차세대 주도주 그룹으로 주목하는 6개 기업의 약자다. Meta, Anthropic, Nvidia, Google, OpenAI, SpaceX로 구성되며, SpaceX의 상장을 계기로 빠르게 주목받기 시작했다.
Q2. 차세대 매그니피센트7을 미리 골라내려는 시도가 의미가 있을까?
FAANG 전성기에 Nvidia를 미리 담은 사람이 극히 드물었던 것처럼, 차세대 주도주 예측은 사전에는 거의 불가능에 가깝다. 그 예측의 기댓값이 인덱스 ETF 장기투자보다 높다고 보기 어렵다.
Q3. S&P500 인덱스ETF가 주도주 교체를 자동으로 반영하는 건가?
그렇다. S&P500은 시가총액 가중 방식으로 운영되기 때문에, 성장하는 기업의 비중은 자동으로 올라가고 쇠퇴하는 기업은 비중이 줄거나 퇴출된다. 투자자가 직접 종목을 교체하지 않아도 시장이 스스로 승자를 반영한다.
Q4. 장기 인덱스 투자자가 MANGOS 열풍 앞에서 취해야 할 태도는?
조급해할 필요가 없다. MANGOS 기업들이 실제로 시장을 주도하게 되면 인덱스 안에서 자연스럽게 비중이 올라간다. 지금 당장 개별 종목을 골라 베팅하지 않아도, 이기는 편에 올라타는 구조는 이미 인덱스 ETF 안에 설계되어 있다.
참고자료