요즘 미국 증시를 보면 실적 시즌이 이렇게 뜨거웠던 적이 있었나 싶다. S&P500 기업들의 이번 분기 실적이 애널리스트 예상치를 평균 29.2% 웃돌았고, 이는 2008년 집계가 시작된 이래 가장 큰 폭의 서프라이즈다.
그런데 이 화려한 숫자를 한 꺼풀 벗겨보면, 장기 인덱스 투자자로서 반드시 짚고 넘어가야 할 위험 신호도 함께 보인다.
미국 증시 실적 서프라이즈, 정말 사상 최대인가?
결론부터 말하면 그렇다. 리서치업체 팩트셋이 8월 7일 발표한 자료에 따르면 S&P500 기업들의 실적은 예상치를 29.2% 초과했고, 이는 최근 5년 평균인 7.0%의 네 배가 넘는 수치다.
이 흐름이 실적 발표 시즌 끝까지 유지된다면 2020년 2분기에 기록한 종전 최고치 23.2%를 갈아치우게 된다.
실적을 넘어선 기업의 비율도 눈에 띈다. 전체 발표 기업의 86%가 주당순이익 추정치를 웃돌았는데, 5년 평균은 78%였다. 매출 역시 예상보다 3.2% 높게 나왔고, S&P500 전체의 순이익률은 16.9%까지 올라 2009년 이후 최고 수준을 찍었다.
직전 분기의 14.8%, 1년 전의 12.9%와 비교하면 상승 속도가 상당히 가파르다.
알파벳과 아마존을 빼면 숫자가 달라진다
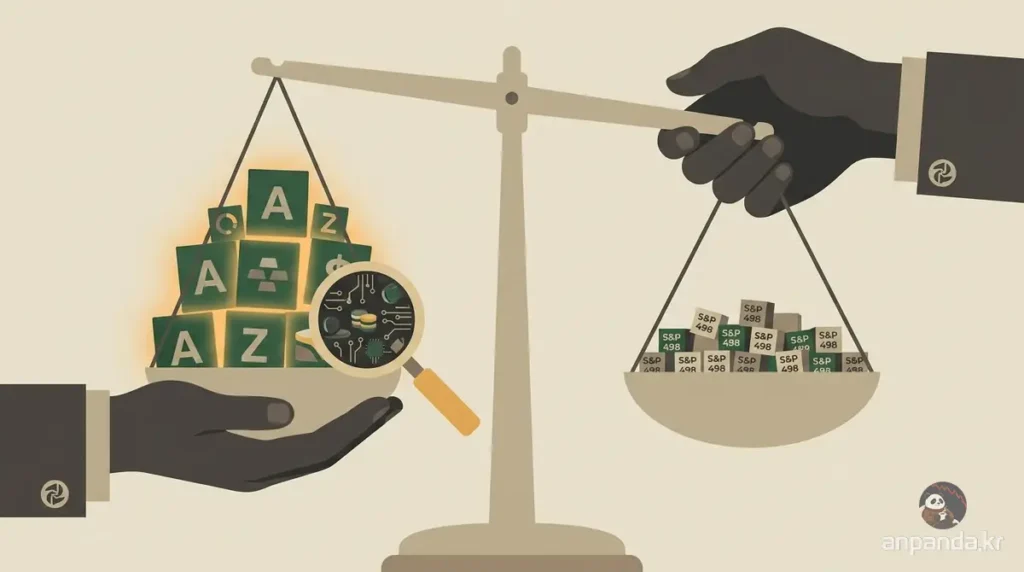
문제는 이 화려한 숫자의 상당 부분이 단 두 기업에서 나왔다는 점이다. 알파벳은 이번 분기 주당순이익 9.11달러를 기록해 시장 예상치 2.88달러를 크게 웃돌았고, 아마존도 5.75달러로 예상치 1.82달러를 훌쩍 넘겼다.
그런데 이 초과분의 실체를 들여다보면 광고나 클라우드 사업에서 나온 영업이익이 아니다. 알파벳은 스페이스엑스와 앤스로픽 등 보유 지분의 평가차익으로 980억 달러의 기타수익을 인식했고, 아마존도 앤트로픽 투자 관련 평가이익으로 534억 달러를 기타수익에 반영했다.
회계상으로는 이익이지만, 실제 물건이나 서비스를 팔아서 번 돈은 아니라는 뜻이다.
이 두 기업을 제외하고 다시 계산하면 S&P500의 실적 서프라이즈는 29.2%에서 10.9%로, 전년 대비 이익 성장률은 50.4%에서 32.0%로 낮아진다. 여전히 평년보다는 훨씬 좋은 성적이지만, 헤드라인 숫자만 보고 미국 증시 전망을 지나치게 낙관하면 실적 착시에 빠질 수 있다는 걸 보여주는 대목이다.
S&P500 지수 내 상위 빅테크 종목들의 실질적인 쏠림 현상과 이들 대형주가 전체 지수 수치 및 성과에 미치는 영향에 대해 구조적으로 분석한 아래 포스트도 함께 읽어볼 만하다.
관련 포스트: S&P500 패시브 투자의 배신, 사실은 상위 10종목 몰빵?
반도체가 이끄는 미국 기술주 ETF 실적, 얼마나 뜨거운가?
알파벳과 아마존의 회계적 왜곡을 걷어내도, 정보기술 섹터 자체의 성장은 실체가 있다. IT 섹터 이익은 전년 대비 70.4% 늘었고, 그중에서도 반도체와 반도체 장비 업종은 135% 급증했다. 기술 하드웨어와 저장장치, 주변기기 업종도 55% 성장했다.
매출 쪽도 마찬가지다. 반도체 매출은 77%, 기술 하드웨어 매출은 31% 늘었다. 아마존의 클라우드 사업인 AWS 매출도 2분기에 37% 증가한 422억 달러를 기록했고, 영업이익은 63% 늘어난 166억 달러였다.
인공지능 투자가 소프트웨어 기업 몇 곳의 이야기가 아니라 반도체, 서버, 데이터센터, 전력망까지 이어지는 광범위한 실물 수요로 번지고 있다는 근거다. 미국 빅 테크 ETF나 미국 기술주 ETF에 자금이 몰리는 이유도 여기에 있다.
미국 증시 전망, PER 20배는 위험 신호일까?
실적이 아무리 좋아도 주가가 이미 그 기대를 선반영하고 있다면 이야기가 달라진다. 현재 S&P500의 선행 주가수익비율(PER)은 20.0배로, 최근 10년 평균인 19.0배를 웃돈다.
밸류에이션에 여유가 없다는 뜻이고, 앞으로 실적이 기대에 조금이라도 못 미치면 주가 조정의 빌미가 될 수 있다는 뜻이기도 하다.
투자 격언 중에 산이 높으면 골이 깊다는 말이 있다. 지금처럼 실적과 주가가 동시에 사상 최고 수준으로 치솟은 국면에서는, 언젠가 한 번쯤 크고 작은 조정이 찾아올 가능성을 항상 열어둬야 한다.
다음 시장 주도주는 누가 될지, 지금은 아무도 모른다
지금 시장을 이끄는 것은 반도체와 클라우드, 데이터센터 관련 기업들이다. 하지만 5년, 10년 뒤에도 같은 기업들이 시장을 주도하고 있을지는 아무도 장담할 수 없다. 과거에도 시대를 주름잡던 업종과 대표 종목은 계속 바뀌어 왔고, 이번 인공지능 사이클도 예외는 아닐 것이다.
바로 이 지점이 개별 종목이나 특정 업종에 집중 투자하는 방식의 근본적인 한계다. 다음 승자를 미리 골라내려는 시도 대신, 시장 지수 전체를 담아 승자가 바뀌어도 자동으로 올라타는 구조를 갖추는 편이 훨씬 마음 편하다.
주도 업종과 대표 종목이 FAANG에서 매그니피센트7, 그리고 MANGOS로 빠르게 교체되어 온 역사와, 왜 다음 승자를 미리 예측하기보다 지수 ETF로 자동 대응하는 편이 유리한지 더 깊이 알고 싶다면 아래 포스트를 참고하면 된다.
관련 포스트: FAANG, MANGOS, 차세대 매그니피센트7? 그냥 이기는 편 우리 편
안판다의 생각
이번 실적 시즌 숫자를 보면서 다시 한번 느낀 것은, 화려한 헤드라인 뒤에는 항상 자세히 봐야 할 진짜 이야기가 숨어 있다는 사실이다.
알파벳과 아마존의 평가이익을 걷어내도 여전히 견조한 성장이 남아있다는 점은 긍정적이지만, 동시에 밸류에이션 부담과 조정 가능성도 함께 커지고 있다는 점을 잊으면 안 된다.
산이 높으면 골이 깊다는 말처럼, 지금의 호황 뒤에 어떤 조정이 얼마나 깊게 찾아올지는 아무도 알 수 없다. 또한 지금 시장을 이끄는 반도체와 빅테크가 앞으로도 계속 주도주 자리를 지킬지도 미리 알 방법이 없다.
그래서 나는 개별 기업의 다음 승자를 맞히려는 시도 대신, 시장 지수 자체에 꾸준히 투자하는 쪽을 택한다. 조정이 오면 오는 대로 버티고, 주도주가 바뀌면 바뀌는 대로 지수가 알아서 편입 종목을 재조정해줄 것이라 믿기 때문이다.
그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1. 알파벳과 아마존의 호실적에 숨은 비밀은?
두 기업의 깜짝 실적 상당 부분은 영업이익이 아니라 보유 지분의 평가차익에서 나왔다. 알파벳은 스페이스엑스와 앤스로픽 지분평가로 980억 달러, 아마존은 앤스로픽 관련 평가이익으로 534억 달러를 기타수익으로 인식했다. 이를 제외하면 실적 서프라이즈는 29.2%에서 10.9%로 낮아진다.
Q2. 반도체와 빅테크 실적이 이렇게 좋다면 지금 사도 되는가?
실적 자체는 견조하지만 밸류에이션 부담을 함께 봐야 한다. 현재 S&P500 선행 PER은 20.0배로 10년 평균 19.0배를 웃돌아 이미 상당한 기대가 주가에 반영돼 있다. 특정 종목이나 업종에 집중하기보다 지수 전체에 투자하는 방식이 안전하다.
Q3. 앞으로 시장 조정이 올 가능성이 있는가?
아무도 정확히 예측할 수 없지만 가능성 자체는 항상 열어둬야 한다. 실적과 주가가 동시에 사상 최고 수준을 기록한 국면에서는 밸류에이션 부담이 조정의 빌미가 될 수 있다. 다만 조정 시점과 폭을 맞히려 하기보다 원칙대로 장기 보유를 이어가는 편이 더 현실적인 대응이다.
Q4. 지금 시장을 이끄는 반도체·빅테크가 앞으로도 주도주로 남을까?
그것도 확실하게 알 수 없다. 과거에도 시대별 주도 업종과 대표 종목은 계속 바뀌어 왔고 이번 인공지능 사이클도 예외가 아닐 가능성이 크다. 그래서 다음 승자를 골라내려 하기보다 시장 지수 전체를 담아 승자 교체에 자동으로 대응하는 방식이 유리하다.
참고자료