매년 초 계좌를 열어보면 늘 같은 질문이 떠오른다. 복리는 정말 시간이 지나면 배신하지 않을까? 복리효과는 앞으로도 유효할까? S&P500 장기 투자를 15년 넘게 분석한 데이터는 이 질문에 꽤 명확한 답을 준다.
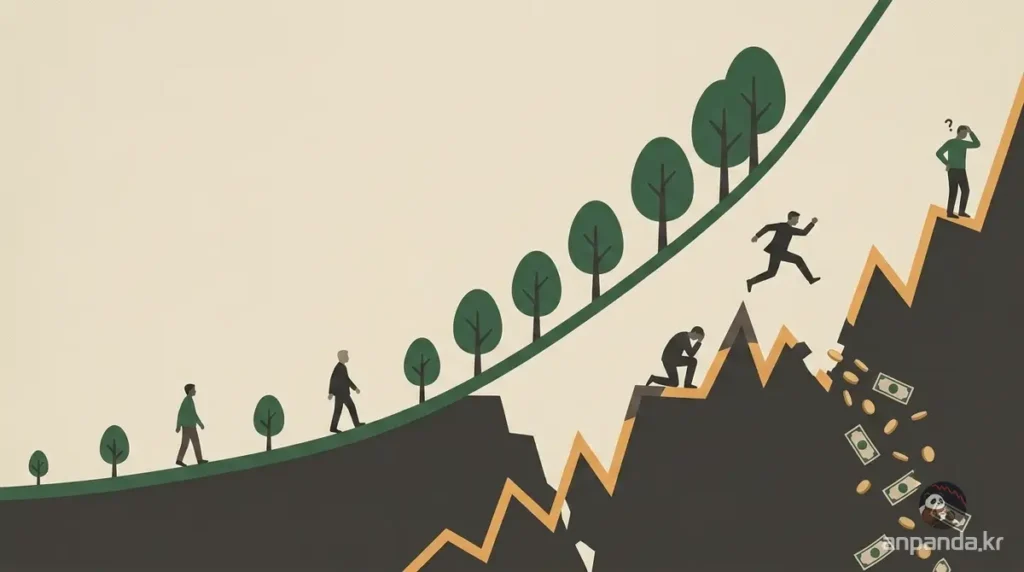
결론은 복리 자체가 문제였던 적은 없고, 그 복리를 방해한 건 언제나 투자자 자신이었다는 것이다.
개인투자자는 왜 시장을 못 이기나
1976년에 설립된 미국의 대표적인 금융 서비스 전문 독립 리서치 및 평가 기관인 DALBAR가 매년 발표하는 QAIB (Quantitative Analysis of Investor Behavior) 보고서는 실제 개인투자자의 수익률과 지수 수익률을 비교하는 가장 오래된 연구 중 하나다.
2025년 보고서에 따르면 2024년 주식형 펀드 투자자는 평균 16.54%를 벌었지만, 같은 기간 S&P500은 25.02%를 기록했다.
8.48%p 차이는 최근 10년 중 두 번째로 큰 격차였고, 이 격차가 발생한 건 2024년만이 아니다. 개인투자자는 2009년 이후 15년 연속으로 지수를 밑돌았다.
15년 연속 언더퍼폼, 우연이 아닌 이유
한 해만 보면 운이 나빴다고 넘길 수 있지만, 15년이라는 기간은 그렇게 설명되지 않는다. DALBAR가 집계하는 ‘가이드 라이트 비율(Guess Right Ratio)’, 즉 투자자가 시장 진입과 이탈 시점을 맞춘 비율은 2024년 25%까지 떨어져 역대 최저 기록과 같아졌다.
네 번 중 세 번은 틀린 타이밍에 움직였다는 뜻이고, 그럼에도 시장에 반응해 뭔가를 하고 싶은 충동은 오히려 강해졌다.
이 충동의 대가는 숫자로 환산하면 더 선명해진다. 2024년 한 해, 10만 달러를 그대로 S&P500에 묻어둔 투자자는 12만 5,020달러가 됐지만, 평균적인 행동 패턴을 따른 투자자는 11만 2,774달러에 그쳤다.
단 1년 만에 1만 2천 달러 이상을 스스로의 결정으로 잃은 셈이다.
장기 투자 복리, 20년이면 얼마나 벌어지나
짧은 기간의 격차는 시간이 지나면 산술급수가 아니라 기하급수적으로 벌어진다. DALBAR의 20년 시뮬레이션을 보면, 10만 달러를 그대로 두고 아무것도 하지 않은 투자자는 71만 7,503달러가 됐고, 평균적인 행동 패턴을 반복한 투자자는 34만 5,614달러에 머물렀다.
같은 시장, 같은 출발점에서 절반 이상의 잠재적 자산을 매매 결정 하나하나가 갉아먹은 결과다.
이 차이는 시장이 준 것이 아니라 투자자 본인이 만든 것이라는 점을 곱씹을 필요가 있다. 인덱스 투자의 복리 효과는 원래 그 자리에 있었고, 문제는 그 복리가 쌓이는 걸 몇 번이고 중간에 끊어버린 투자자 자신의 손이었다. (여기선 원망을 담아 ‘손목댕이’ 라고 부르는게 맞을거 같다)
아래 글에 복리의 마법을 훼손하지 않고 S&P500 인덱스 ETF를 장기 보유하기 위해 반드시 지켜야 할 핵심 원칙들을 정리해 두었다.
관련 포스트: 팔고 싶을 때 꺼내보는 리스트, S&P500 장기투자자가 지켜야 할 원칙들
매매를 많이 할수록 정말 손해일까
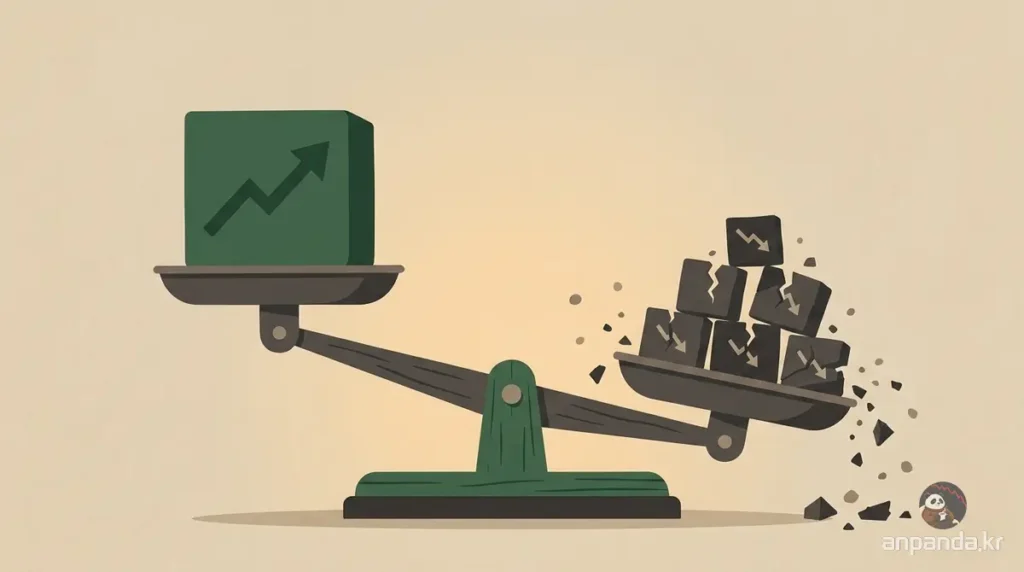
이 의문에 가장 오래되고 견고한 답을 준 연구가 Barber와 Odean의 2000년 논문 ‘Trading is Hazardous to Your Wealth’다. 66,465개 개인 계좌를 1991년부터 1996년까지 추적한 이 연구에서, 가장 활발하게 매매한 그룹은 연 11.4%를 벌었고 같은 기간 시장은 17.9%를 벌었다.
매매 빈도 최상위 그룹과 시장 사이의 격차는 6.5%p였고, 이 차이는 종목 선택 실력의 차이가 아니었다.
실제로 각 그룹의 총수익률(거래비용 반영 전)은 거의 비슷했다. 격차를 만든 건 매매를 반복하며 쌓인 수수료와 매수·매도 스프레드, 그리고 타이밍을 잘못 잡은 대가였다.
연구진은 이 현상의 근본 원인을 ‘과잉확신’으로 짚었는데, 자신의 정보 우위를 실제보다 크게 믿는 투자자일수록 가만히 있어야 할 때 오히려 더 자주 움직였다는 뜻이다.
데이트레이딩과 옵션 매매는 왜 더 위험한가
주식 장기 투자만 놓고 봐도 매매 빈도가 수익률을 갉아먹는다면, 데이트레이딩과 옵션 매매는 그 위험이 한층 더 구조적이다. FINRA가 2020년 발표한 자료에 따르면 데이트레이더의 72%가 그해 손실을 봤고, 전업으로 접근한 트레이더 중에서도 16%만 수익을 냈다. 5년 이상 꾸준히 수익을 낸 비율은 1%에 불과했다.
언론이나 유투브에 등장해서 자신의 엄청난 투자성과를 자랑하는 이른바 수퍼개미를 보고 따라서 투자한다면 그 성과는 더더욱 안좋을 가능성이 크다. 일단 그는(혹은 그녀는) 억세게 운이 좋았거나, 운이 좋았던 척을 하면서 당신의 주머니를 노리는 사기꾼일 가능성이 크다.
그리고 몇년 후에도 그 자리에서 투자 성과를 자랑할 가능성은 매우 낮다. 경찰에 잡혀갔거나, 동남아 어딘가로 도망갔거나, 망해서 조용히 사라졌을테니..
옵션 시장은 구조 자체가 개인투자자에게 불리하게 설계돼 있다. 왕복 거래마다 옵션 가치의 약 8%에 이르는 매수·매도 스프레드가 발생하는데, 이는 방향성 베팅이 맞아떨어지기도 전에 이미 9~10%의 손실을 안고 시작하는 셈이다.
시장은 늘 그 자리에 있지만, 그 시장에 참여하는 방식이 복리를 배신하는 원인이 되는 경우가 훨씬 많다.
흔들리지 않으려면 무엇을 할 수 있나
데이터가 반복해서 말하는 건 위험을 무시하라는 게 아니라, 위험에 반응하는 방식을 바꾸라는 것이다.
투자 원칙을 미리 문서로 적어두는 투자정책서(IPS) 작성, 감정이 아닌 일정과 비율에 따른 리밸런싱, 충동적인 매매 전 최소 3일의 대기 시간을 두는 습관 등이 실제로 도움이 되는 것으로 나타났다.
매매 충동이 가장 강할 때일수록 미리 정해둔 규칙이 쓸데 없는 행동의 여지를 막아 주기 때문이다.
관련 포스트: 장기투자자와 단기투자자를 가르는 건 시장이 아니라 이것, 감정 관리와 인덱스 투자
안판다의 생각
이 데이터를 다시 들여다보니 결국 시장이 나를 배신한 적은 없었다는 생각이 든다. S&P500은 지난 수십년간 꾸준히 우상향했고, 그 복리를 온전히 누리지 못한 건 시장 탓이 아니라 중간에 자꾸 손을 댄 투자자들의 선택이었다.
나 역시 폭락장을 지나며 몇 번이고 팔고 싶은 충동을 느꼈지만, 그때마다 이런 데이터를 다시 확인하며 마음을 다잡았다. 물론 이 연구들이 모든 상황에 완벽히 들어맞는 건 아니다.
DALBAR의 방법론에는 논쟁의 여지가 있고, 개인마다 현금 흐름과 은퇴 시점이 다르기 때문에 기계적으로 적용할 수는 없다. 그래도 15년, 20년이라는 긴 시간 동안 반복적으로 확인된 결과라면 최소한 내가 지금 어떤 방향으로 원칙을 세워야 하는지는 분명해진다.
그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1. 개인투자자가 S&P500보다 못 버는 이유는 무엇인가?
DALBAR 연구에 따르면 핵심 원인은 매매 타이밍이다. 2024년 개인투자자의 시장 방향 예측 정확도는 25%에 그쳤고, 이런 잦은 재조정이 15년 연속 지수 대비 언더퍼폼으로 이어졌다.
Q2. 매매를 자주 할수록 정말 수익률이 낮아지나?
Barber와 Odean의 연구는 그렇다고 답한다. 가장 활발하게 매매한 그룹은 연 11.4%를, 시장은 17.9%를 벌어 6.5%p의 격차가 발생했으며 이는 거래비용과 잘못된 타이밍에서 비롯됐다.
Q3. 복리 효과를 온전히 누리려면 어떻게 해야 하나?
가장 확실한 방법은 매매 빈도를 낮추고 정해진 원칙에 따라 리밸런싱하는 것이다. 투자정책서를 미리 작성해두면 시장이 급락해도 감정이 아닌 규칙에 따라 판단할 수 있다.
Q4. 옵션이나 데이트레이딩은 왜 특히 위험한가?
구조 자체가 개인투자자에게 불리하게 설계돼 있기 때문이다. 옵션은 왕복 거래마다 가치의 약 8%에 이르는 스프레드가 발생해 방향성 베팅이 맞기도 전에 손실을 안고 시작한다.
참고자료
- Why Retail Traders Consistently Underperform Over Time, Real Investment Advice
- Trading is Hazardous to Your Wealth, Journal of Finance
- Quantitative Analysis of Investor Behavior (QAIB) 2025, DALBAR