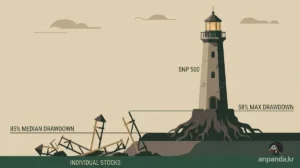
시장은 분명 상승 했는데, 내가 고심해서 고른 종목들로 구성된 내 계좌는 제자리거나 오히려 하락했다. 이 경험을 해봤다면 당신만 그런 게 아니다. 이건 운이 나빠서가 아니라 구조적으로 생기는 일이다.
2026년 3월, 애리조나주립대학교 헨드릭 베센빈더(Hendrik Bessembinder) 교수가 미국 주식시장 100년치 데이터를 분석한 연구를 발표했다. 1926년부터 2025년까지 미국 증시에 상장된 보통주 약 2만 9천 개 종목이 전부 포함된 연구다. 결과는 불편하지만, 그래서 오히려 명확하다.
시장 전체는 이겼다. 종목 대부분은 졌다
100년간 미국 주식시장 전체에 투자한 1달러는 약 1만 5천 달러가 됐다. 연환산 10.1% 수준이다. 시장 전체로 보면 인류 역사상 가장 강력한 부의 축적 기계 중 하나였다.
그런데 개별 종목 단위로 보면 이야기가 달라진다. 전체 2만 9천 개 종목의 중간값(median) 수익률은 마이너스 6.9%였다. 즉 절반 이상의 종목은 상장 이후 원금도 돌려주지 못한 채 사라졌다. 단기국채(Treasury Bills) 수익률을 넘긴 종목은 전체의 41%에 불과했다.
왜 이런 일이 생기는가. 주식은 비대칭 구조의 자산이다. 한 종목이 잃을 수 있는 최대치는 투자 원금인 100%지만, 벌 수 있는 금액은 수천 퍼센트 이상에 이를 수 있다.
이 구조 때문에 소수의 극단적 승자가 평균을 크게 끌어올리고, 다수의 종목은 평균 아래에서 사라진다. 평균 수익률이 ‘대부분 투자자의 실제 경험’을 반영하지 못하는 이유가 여기 있다.
100년 부의 절반, 딱 46개 기업이 만들었다
연구에 따르면 100년간 미국 주식시장이 창출한 순 주주 부(Net Shareholder Wealth)는 약 91조 달러다. 이 91조 달러 전체를 만든 기업은 전체 2만 9천 개 중 3.72%, 약 1,082개 기업이다. 나머지 96%는 이익과 손실이 서로 상쇄되어 합산하면 제로에 수렴했다.
집중도는 최상위로 올라갈수록 더 극단적이다. 단 2개 기업, 애플과 엔비디아가 100년 전체 부의 10% 이상을 만들었다. 상위 5개 기업이 21%, 상위 46개 기업이 전체의 절반을 담당했다.
더 주목할 것은 이 집중도가 시간이 갈수록 심해지고 있다는 점이다. 베센빈더 교수의 2018년 연구에서는 89개 기업이 전체 부의 절반을 만들었다고 밝혔다. 9년을 더 연장하자 그 숫자가 46개로 줄었다.
2017년부터 2025년 사이 9년 동안 창출된 부는 약 48조 달러로, 그 이전 90년을 합친 것보다 많았다. 그리고 그 48조 달러의 61%가 상위 30개 기업에서 나왔다.
아무도 이 종목들을 미리 알지 못했다
“그러면 그 46개 기업을 미리 골라서 사면 되는 거 아닌가?” 라는 생각이 자연스럽게 든다.
베센빈더 교수는 이 질문에 데이터로 답한다. 2017년부터 2025년 사이 부의 창출을 주도한 상위 30개 기업 중 19개, 엔비디아, 테슬라, 메타, 일라이 릴리, AMD 등은 2016년 기준 상위 30위 목록에 없었다. 이들이 그렇게 커질 줄 당시에는 아무도 몰랐다는 뜻이다.
평균 주식의 데이터베이스 등재 기간은 11.7년이었다. 상당수 종목은 10년을 넘기지 못하고 사라진다. 그러나 알트리아(구 필립모리스)처럼 100년 동안 연환산 16.5%를 유지하며 1달러를 440만 달러로 만든 종목도 있다. 이 둘의 차이는 사전에 식별하기가 극히 어렵다.
이것이 핵심이다. 주식시장에서 큰 수익을 만드는 종목은 항상 존재했다. 그러나 그 종목이 어떤 종목인지는 지나고 나서야 알 수 있다.
집중 투자는 통계적으로 복권 구조와 같다
전체 시장 수익의 4% 미만의 종목이 시장 전체 순이익을 만든다. 만약 10~20개 종목에 집중 투자한다면, 그 포트폴리오에 이 4% 안의 종목이 포함될 확률은 낮다. 복권을 몇 장 사는 것과 구조가 같다. 당첨될 수는 있다. 하지만 기댓값은 시장 전체 수익을 밑돈다.
분산투자가 신중한 선택이 아니라 수학적으로 필수인 이유가 여기 있다. 인덱스 ETF를 통해 시장 전체를 사는 것은 “어떤 종목이 이길지 모르니까 전부 다 담는다”는 전략이다. 이 전략이 수동적이고 무능해 보일 수 있다. 그러나 100년 데이터는 이 방식이 사전에 승자를 고르는 것보다 훨씬 확률 높은 선택이라는 것을 보여준다.
능동적 종목 선택의 문제는 ‘노력이 부족해서’가 아니다. 승자가 사전에 식별되지 않는 구조 자체가 문제다. 집중도가 심화될수록 이 문제는 더 어려워진다.
시장에 오래 머물수록 유리하다, 단 제대로 된 자산이어야
연구에서 또 하나 뚜렷한 패턴이 있다. 누적 수익률 상위 종목들은 예외 없이 오랜 시간을 견딘 종목이라는 점이다. 알트리아는 100년, 엔비디아는 27년간 복리를 쌓았다. 어느 해에 폭발적으로 오른 게 아니라 꾸준히 시장 평균 이상을 유지하며 시간이 쌓인 결과다.
반면 단기 수익률이 극단적으로 높은 종목은 장기 누적 수익률 상위 목록에 올라있지 않았다. 지금 가장 뜨거운 종목이 10년, 20년 후에도 시장을 계속 이긴다는 보장이 없다는 뜻이다.
“시장에 오래 머물어라”는 말은 맞다. 단, 시장 전체를 담은 상태로 오래 머물러야 한다. 한두 종목만 들고 오래 기다리는 것은 다른 이야기다.
안판다의 생각
이 연구를 처음 읽었을 때 새삼 마음이 정리됐다. 나도 여러 종목을 ‘신중하게’ 골라 투자했다. 여러모로 괜찮아 보이는 기업, 성장 스토리가 분명해 보이는 기업 등등. 고를 때만 해도 완벽해 보였다.
그런데 시간이 지나고 보면 전체 시장은 올랐는데 내 계좌는 그렇지 않았다. 당시에는 그게 실력의 문제인지 운의 문제인지 구분이 되지 않았다.
지금은 안다. 그건 구조의 문제였다.
100년 동안 시장 수익의 대부분을 만든 종목은 전체의 4%도 되지 않았다. 그리고 그 4%는 사전에 알 수 없었다. 집중 투자가 가끔 통하는 건 맞다. 하지만 통계적으로 보면 시장 전체를 사는 것보다 낮은 기댓값의 게임이다.
인덱스 ETF가 재미없어 보이는 건 사실이다. 오르는 종목을 남들 다 사는데 나만 구경하는 것 같은 느낌. 그런데 그 ‘오르는 종목’이 다음 해에도 오른다는 보장은 없고, 내가 그 종목을 미리 알아볼 수 있다는 근거도 없다.
이 연구의 결론은 단순하다. 시장은 소수의 승자가 이끌고, 그 승자는 사전에 식별되지 않는다. 그렇다면 전체를 사는 것이 가장 합리적인 선택이다. 화려하지 않아도, 기다리는 것이 전략이다.
그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1. 내 종목은 손해인데 시장 전체는 왜 올라있는 건가?
주식시장 전체 수익의 대부분은 극소수 종목이 만들어낸다. 미국 주식 100년 데이터를 분석한 Bessembinder 연구에 따르면, 전체 시장에서 창출된 부의 절반 이상이 단 46개 기업에서 나왔다. 나머지 대다수 개별 종목은 국채 수익률조차 넘지 못했다. 내 종목이 손해를 보는 동안 시장이 오르는 것은 이상한 일이 아니라 통계적으로 가장 흔한 일이다.
Q2. 분산투자가 수학적으로 유리한 이유는 뭔가?
주식 수익률 분포는 좌우 대칭의 정규분포가 아니라 한쪽으로 치우친 비대칭 분포다. 한 종목은 최대 -100%까지 잃을 수 있지만, 수익은 수천 퍼센트도 가능하다. 소수의 극단적 승자가 평균을 끌어올리는 구조이기 때문에, 종목을 집중 보유할수록 그 승자를 담지 못할 확률이 높아진다. 전체 시장을 담는 인덱스 ETF는 이 승자를 반드시 포함하는 유일한 방법이다.
Q3. 인덱스 ETF가 개별 종목보다 낫다는 게 통계적으로 증명된 건가?
Bessembinder 연구에서 미국 상장 주식의 절반 이상이 전체 보유 기간 동안 국채보다 낮은 수익을 냈다. 종목을 무작위로 하나 고르면 절반 이상은 처음부터 지는 게임이라는 뜻이다. 인덱스 ETF는 이 불리한 확률 구조를 피하고 시장 전체의 수익을 그대로 가져오는 전략이다.
Q4. ETF 투자는 그냥 평범한 수익에 만족하는 거 아닌가?
오히려 반대다. 전문 펀드매니저의 90% 이상이 장기적으로 인덱스를 이기지 못한다는 데이터가 이를 증명한다. “평범한 시장 수익”은 사실 대부분의 투자자가 달성하지 못하는 수준이다. 소수의 승자 종목을 미리 알 수 없는 상황에서, 전체 시장을 보유하는 것이 가장 높은 기댓값을 가진 전략이다.
Q5. 장기투자를 해도 손해를 볼 수 있지 않나?
나쁜 종목을 오래 들고 있으면 장기 손실이 확정될 수 있다. Bessembinder 연구도 “시장에 오래 있는 것”이 아니라 “올바른 방식으로 오래 있는 것”이 중요하다고 강조한다. 개별 종목 장기보유는 그 종목이 패자일 경우 손실을 키울 뿐이고, 인덱스 ETF 장기보유만이 시간이 길어질수록 수익 확률이 높아진다.
참고자료