요즘 투자자들 사이에서 가장 많이 나오는 말 중 하나가 이거다.
“AI 관련 주식, 이미 너무 오른 거 아닌가. 지금 사면 꼭지 아닐까.”
이유 없는 고민은 아니다. 하지만 그 고민이 항상 올바른 판단으로 이어지진 않는다. 역사는 그 간극을 꽤 냉정하게 기록해왔다.
기술은 맞았고, 투자는 틀렸다
철도가 세상을 바꿀 거라는 건 1800년대 말 누구나 알았다. 라디오는 1920년대, 인터넷은 1990년대 말에 각각 그 시대의 ‘AI’였다. 모두 실제로 세상을 바꿨다. 그런데 그 혁명에 흥분해서 투자한 사람 대부분은 큰돈을 잃었다.
닷컴 버블 당시 아마존은 2000년 고점 대비 93% 폭락했다. 결국 시대를 정의하는 기업이 됐지만, 그 고점을 회복하는 데 10년이 걸렸다. 시스코는 아직도 2000년 고점을 회복하지 못했다. 엔론은 ‘미국에서 가장 혁신적인 기업’으로 6년 연속 선정됐지만 결국 사기로 끝났다.
기술의 방향이 맞다는 것과, 지금 가격이 적정하다는 것은 전혀 다른 명제다. 이 두 가지를 혼동하는 순간 가장 비싼 수업료를 낸다.
지금의 AI는 닷컴과 다르다, 하지만
오늘의 AI 대표 기업들은 1990년대 말 현금 소각 스타트업과 구조적으로 다르다. 엔비디아는 실제 칩을 팔아 실제 매출을 올리고 있다. 마이크로소프트와 알파벳은 AI를 기존 견고한 사업에 통합하고 있다. 실체가 있다.
그렇다고 현재 밸류에이션이 적정하다는 뜻은 아니다. 실체가 있는 기업도 과열된 가격에 사면 장기 수익률이 훼손된다. 닷컴 버블 당시 아마존도, 애플도 실체가 있었다. 문제는 가격이었다.
“AI가 진짜다”와 “지금 AI 주식을 사도 된다”는 여전히 다른 문장이다.
그렇다면 기다리는 게 답인가
여기서 많은 투자자들이 두 번째 함정에 빠진다. 과열이 의심되니 일단 기다리겠다고 결정한다. 합리적으로 들린다.
문제는 그 다음이다. 기다리겠다고 결정한 사람 중에서 나중에 실제로 다시 진입한 사람은 얼마나 될까. 대부분은 더 좋은 기회를 기다리다가 더 높은 가격에 들어가거나, 아예 들어가지 못하고 시장 전체의 상승을 놓친다.
2000~2001년에 닷컴 과열을 감지하고 투자를 미룬 사람들은 실제로 옳았다. 그런데 그 이후 2003년, 2009년의 바닥에서 다시 들어간 사람은 극소수였다. 기다림이 전략이 되려면, 기다림 이후의 결단이 반드시 따라와야 한다. 그게 없으면 기다림은 그냥 회피다.
사실 당신은 이미 AI 주식을 갖고 있다
여기서 많은 인덱스 투자자들이 놓치는 사실이 하나 있다.
S&P500과 Nasdaq100에 이미 AI 주식이 상당한 비중으로 들어가 있다. 2026년 현재 S&P500에서 엔비디아, 마이크로소프트, 알파벳, 아마존, 메타 등 AI 핵심 기업들이 차지하는 비중은 전체의 30%를 훌쩍 넘는다. Nasdaq100은 그 비중이 더 높다. AI 주식을 따로 살지 말지 고민하는 동안, 인덱스 투자자는 이미 그 흐름 안에 있다.
이것이 인덱스 장기투자의 구조적 강점이다. 특정 기업을 고를 필요 없이, 시장에서 부상하는 섹터가 자동으로 포트폴리오에 반영된다. 엔비디아가 5년 전 S&P500 편입 비중이 미미했던 것처럼, 다음 AI 수혜 기업도 커지면 자연스럽게 비중이 늘어난다. 반대로 도태되는 기업은 비중이 줄거나 편출된다.
AI 투자를 하고 싶다면, 이미 하고 있는 것이다.
인덱스 투자자라면 질문 자체가 달라야 한다
개별 AI 종목의 진입 타이밍은 실제로 중요하다. 하지만 인덱스에 장기투자하는 사람이라면 질문 자체를 바꿔야 한다.
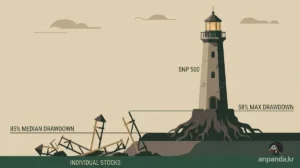
인덱스는 특정 기업의 성공에 베팅하는 게 아니다. 엔론이 사라져도, 시스코가 고점을 못 찾아도, 다음 버블의 주인공이 누가 되든 인덱스는 살아남았다. 망한 기업은 빠지고 새로 부상한 기업이 들어오는 구조이기 때문이다.
닷컴 버블 고점인 2000년 초에 S&P500 인덱스에 투자했더라도, 이후 두 번의 대폭락을 거치면서 결국 장기 연평균 수익률은 회복됐다. 최악의 타이밍에 들어간 투자자도 15년을 버티면 손실 없이 상당한 수익을 올렸다는 의미다.
진입 시점을 논하기 전에, 자신이 개별 종목에 투자할 건지 인덱스에 장기투자 할 건지를 먼저 명확히 해야 한다. 두 가지는 완전히 다른 게임이다.
진짜로 물어야 할 질문
“지금 AI 주식을 사도 될까?”보다 훨씬 더 중요한 질문들이 있다.
10년 이상 보유할 수 있는가. 시장이 40% 폭락해도 팔지 않을 자신이 있는가. AI 테마가 식어 보이는 시기에도 원칙을 유지할 수 있는가.
이 질문들에 “그렇다”고 답할 수 있다면, 진입 시점은 생각보다 훨씬 덜 중요한 변수다. 반대로 이 질문들에 자신이 없다면, 지금 당장 사는 것도 더 기다리는 것도 모두 잘못된 시작점이다.
안판다의 생각
나도 가끔 생각한다. 조금 더 빠졌을 때 샀으면 어땠을까. 인간인 이상 이런 생각을 한다는 건 자연스러운 본능이다. 하지만 본능에 따라 생각을 실천으로 옮기는 순간 문제는 시작된다.
역사가 반복해서 보여준 건 이거다. 기술이 진짜라는 것과 지금 가격이 적정하다는 것은 다른 명제다. 그리고 완벽한 진입 시점을 기다리며 시장 밖에서 보내는 시간이, 실은 가장 조용하고 가장 비싼 기회비용이다.
나는 S&P500과 Nasdaq100 인덱스에 장기투자한다. AI가 닷컴처럼 될 수도 있다. 다음 버블이 또 올 수도 있다. 그래도 인덱스는 그 안에서 스스로 재편된다. 도태된 기업은 빠지고, 시대를 이끄는 기업이 그 자리를 채운다. 그 구조 자체에 베팅하는 것이 내 투자다.
그래서 나는 오늘도 안판다.
참고자료