미국 증시 폭락장이 와서 반토막 나는 종목들이 속출할 때 사람들은 SNP500 지수도 완전히 무너질까 걱정한다.
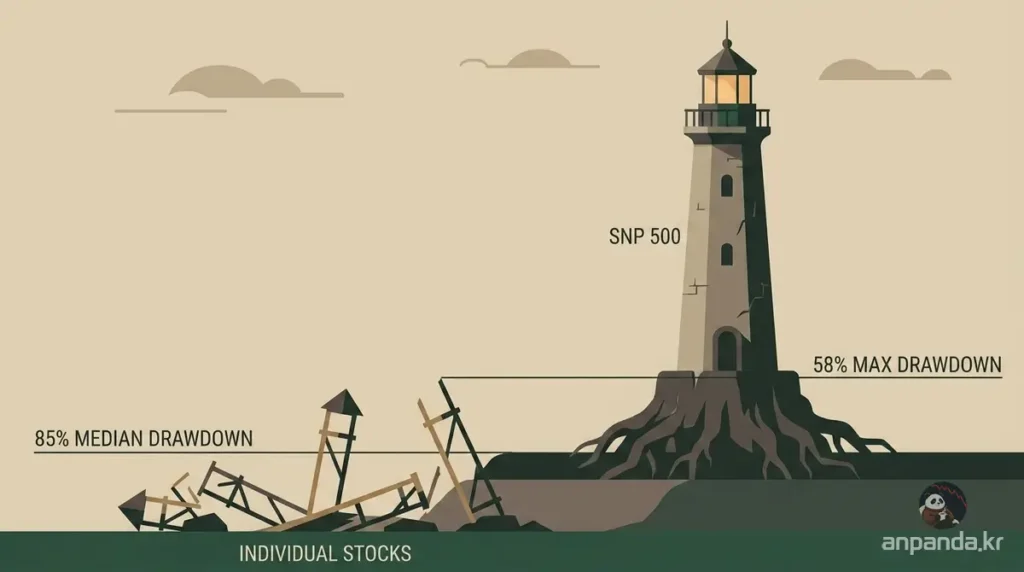
최근 모건스탠리 리포트에서 1985년부터 2024년까지 미국 상장 주식 6,588개를 분석한 결과, 중간값 기준 최대 낙폭은 무려 85퍼센트에 달했다. 그런데 S&P500 지수는 그렇게 심하게 하락하지 않는다.
개별 종목은 완전히 망할수도 있다
미국 주가를 종목 단위로 뜯어보면 하락장의 실체가 다르게 보인다. Mauboussin과 Callahan의 분석에 따르면 개별 주식의 최고점 대비 중간값 낙폭은 85퍼센트였고, 저점까지 도달하는 데 평균 2.5년이 걸렸다.
더 냉정한 사실은, 이렇게 무너진 종목 중 54퍼센트는 끝내 예전 고점을 회복하지 못했다는 점이다. 폭락장을 겪은 종목이 절반 넘게 다시는 살아나지 못한다는 뜻이다.
전체 종목의 28퍼센트는 고점 대비 95퍼센트 이상 떨어졌는데, 이 그룹의 중간 회복률은 고작 16퍼센트에 그쳤다.
아마존조차 닷컴버블 당시 고점 대비 93퍼센트까지 폭락한 적이 있다. 그리고 원래 자리를 되찾는 데 10년이 걸렸다. 이런 고난을 견뎌내고서 지금의 아마존이 존재하는거지만, 그 과정을 개인 투자자가 실제로 버텨내기란 결코 쉬운 일이 아니다.
SNP500 지수는 왜 개별 종목과 다르게 움직이는가?
같은 기간 SNP500 지수는 개별 종목과는 확연히 다른 궤적을 그렸다. 2008년 금융위기 당시 지수의 최대 낙폭은 58퍼센트였고, 원래 고점을 회복하는 데 4.2년이 걸렸다.
낙폭 자체는 작지 않았지만, 개별 종목의 중간값 85퍼센트 낙폭과 비교하면 훨씬 얕고, 회복 속도도 훨씬 빠른 편이다.
지수가 저점을 찍은 이후를 보면 그 차이가 더 뚜렷해진다. 저점 이후 5년간 연평균 25퍼센트, 10년간 연평균 17퍼센트의 수익률을 기록했다.
닷컴버블 때는 나스닥 지수가 정점 대비 78퍼센트까지 떨어졌지만, 그것도 수백 개 종목이 골고루 섞인 지수였기에 개별 종목의 극단적 낙폭보다는 완만했다.
500개, 혹은 나스닥처럼 수천 개 종목을 한 바구니에 담아두면, 어느 한 종목이 완전히 무너져도 지수 전체가 함께 사라지는 일은 일어나지 않는다.
관련 포스트: 반토막 나도 결국 결국 회복했다, S&P500 폭락의 역사와 회복 패턴
왜 폭락장에서 개별 종목보다 지수가 유리한가?
핵심은 분산이다. 개별 종목 투자는 그 회사 하나의 운명에 전부를 거는 것이지만, SNP500 같은 지수는 500개 기업의 평균적인 생존력에 돈을 싣는 방식이다.
미국 증시 역사상 실패한 기업은 수없이 많았지만, 그 자리는 곧 새로운 성장 기업으로 대체됐다. 지수 자체가 정기적으로 종목을 교체하며 살아남는 기업 위주로 재편되기 때문이다.
이것이 개별 종목이 85퍼센트씩 무너지는 하락장 속에서도 지수는 최대 58퍼센트 수준에서 버텼고, 결국 회복하는 이유다.
관련 포스트: 내 종목은 손해인데 시장은 올랐다? 미국 주식 100년 데이터로 분석한 분산투자의 수학적 이유
전문 투자자라면 폭락장을 피할 수 있는가?
전문가라고 해서 크게 다르지 않다. Mauboussin과 Callahan이 2000년 이후 미국 주식형 펀드 약 1,000개를 조사한 결과, 상위 20개 우수 펀드조차 평균 60퍼센트의 낙폭을 겪었다.
가장 뛰어난 펀드도 68퍼센트까지 떨어진 적이 있었다.
완벽한 예측 능력을 가정한 실험에서도 결과는 비슷했다. 1927년부터 5년마다 미래를 완벽히 알고 포트폴리오를 짰다고 가정한 연구에서조차, 첫 포트폴리오는 76퍼센트의 낙폭을 견뎌야 했다.
즉 아무리 뛰어난 안목을 가졌어도 폭락장 자체를 피해가는 건 불가능하다는 뜻이다.
안판다의 생각
이 리포트를 읽으며 다시 확인한 건 결국 인덱스 투자의 존재 이유다. 개별 종목의 중간값 낙폭이 85퍼센트라는 숫자는, 종목 하나를 골라 크게 벌겠다는 접근이 얼마나 위태로운지를 숫자로 보여준다.
전문가도 다르지 않았다. 상위권 펀드매니저조차 60퍼센트 안팎의 낙폭을 피하지 못했고, 완벽한 예측력을 가정한 실험에서도 76퍼센트의 하락을 견뎌야 했다. 이건 실력의 문제가 아니라 시장 구조의 문제라는 뜻이다.
물론 지수 투자도 낙폭 자체를 피하게 해주지는 않는다. 2008년 금융위기 때 58퍼센트가 빠졌고, 회복까지 4년 넘게 걸렸다는 사실은 지수 투자자도 반드시 감당해야 하는 부분이다.
다만 개별 종목과 달리 지수는 부실한 기업을 걸러내고 새로운 성장 기업으로 채워지는 구조를 갖고 있어서, 낙폭의 깊이와 회복의 확실성에서 확연한 차이를 만든다.
그렇다고 지수 투자를 맹신할 이유는 없다. 낙폭의 크기가 다를 뿐, 하락장 자체를 피할 방법은 없다는 걸 이번 데이터가 다시 보여줬을 뿐이다.
그래도 더 나은 투자방법을 알지 못하기에 나는 오늘도 안판다
안판다의 FAQ
Q1. SNP500 지수도 개별 종목처럼 85퍼센트씩 떨어질 수 있는가?
지수 자체가 그 정도로 무너진 사례는 아직 없다. 2008년 금융위기 당시 최대 낙폭이 58퍼센트였고, 이는 개별 종목 중간값 85퍼센트보다 훨씬 낮은 수준이다.
Q2. 폭락장에서 개별 종목에 투자하는 것이 왜 위험한가?
분석 대상 종목의 절반 이상이 한번 크게 무너진 뒤 예전 고점을 회복하지 못했기 때문이다. 반면 지수는 부실 기업을 교체하며 꾸준히 회복하는 구조를 갖고 있다.
Q3. 전문 펀드매니저는 폭락장을 피할 수 있는가?
상위권 펀드조차 평균 60퍼센트 안팎의 낙폭을 경험한 것으로 나타났다. 완벽한 예측력을 가정한 실험에서도 76퍼센트 낙폭을 피하지 못했다는 결과가 있다.
Q4. 하락장이 닥치면 지수 회복까지 얼마나 걸리는가?
2008년 금융위기 이후 지수가 원래 고점을 되찾는 데 4.2년이 걸렸다. 회복 이후에는 5년간 연 25퍼센트, 10년간 연 17퍼센트의 수익률을 기록했다.
Q5. 그럼 개별 종목 투자는 아예 하지 말아야 하는가?
그렇지는 않다. 다만 개별 종목은 지수보다 훨씬 큰 낙폭과 회복 실패 가능성을 감당해야 한다는 점을 분명히 알고 접근해야 한다.
참고자료
- It’s normal for stocks to collapse 85 per cent, FT Alphaville
- Drawdowns and Recoveries: Base Rates for Bottoms and Recoveries, Morgan Stanley Investment Management
- Michael Mauboussin: The Hard Truth About Drawdowns, The Acquirer’s Multiple
- Dot-com bubble, Wikipedia