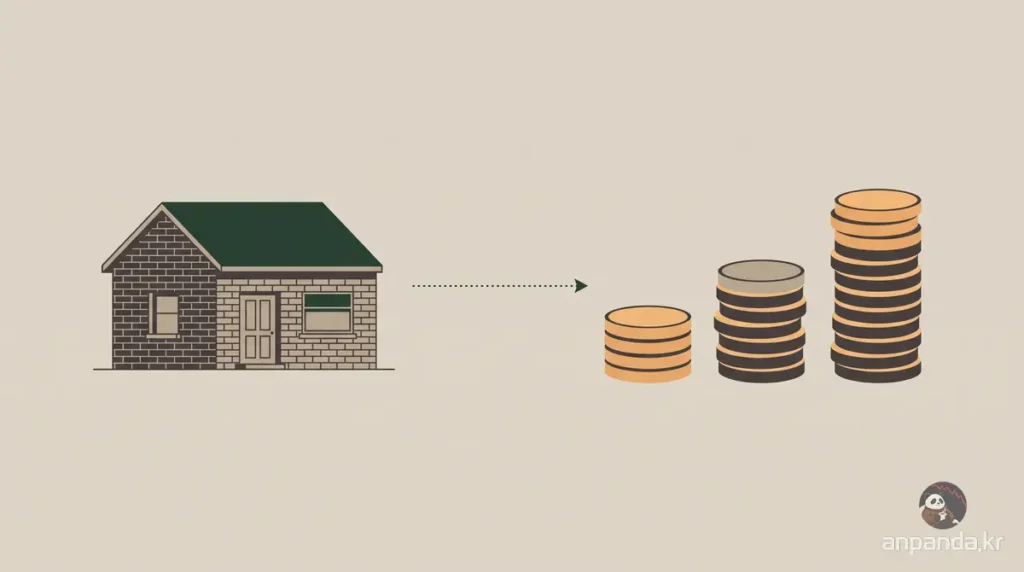
워런 버핏은 순자산 1400억 달러가 넘는 인물이지만 1958년에 3만 1500달러를 주고 산 오마하의 집에서 지금도 살고 있다고 한다. 꼭 이렇게 극단적으로 절약하며 살아야만 부자가 되는 건가?
버핏은 정말 그렇게 검소하게 사는 건가
버핏의 집은 5개 침실, 욕실 2개 반, 약 610제곱미터(185평) 규모의 미국 기준 평범한 저택이고, 2024년 기준 추정가는 약 157만 달러 수준이었다. 같은 시기 아마존의 제프 베이조스가 비벌리힐스에 1억 6500만 달러짜리 저택을 산 것과 비교하면 같은 억만장자임에도 가치관의 차이가 뚜렷하다.
버핏은 실제로 이 집을 두고 “내가 한 투자 중 세 번째로 잘한 투자”라고 표현했는데, 이는 그가 소비를 투자처럼 판단한다는 것을 보여준다.
그는 개인적인 취향에서도 화려함과는 거리가 멀다. 맥도날드 햄버거와 체리코크를 즐기고, 컴퓨터나 고급 자동차에는 별다른 관심을 보이지 않는다. 2006년 두 번째 결혼식도 딸의 집에서 15분 만에 끝낸 조용한 행사였다.
신용카드를 쓰지 말라는 조언은 왜 나온 건가
2020년 버크셔 해서웨이 주주총회에서 버핏은 신용카드를 “저금통처럼 헐어 쓰지 말라”고 경고했다. 쿠폰을 아꼈어도 카드값을 제때 갚지 못해 리볼빙이나 연체로 넘어가면, 연 18에서 20퍼센트에 달하는 카드 이자가 아낀 돈을 순식간에 삼켜버리기 때문이다.
그는 술과 담배도 소비 목록에서 빼라고 권했는데, 실제로 그는 평생 술도 담배도 하지 않았다.
버핏의 소비 원칙은 결국 하나의 질문으로 요약된다. 이게 필요한 것인가, 그냥 갖고 싶은 것인가. 그는 “남을 부럽게 만드는 것이 목표가 아니다”라며 생활비와 생활수준을 혼동하지 말라고 강조했다.
2026년의 버핏, 은퇴해도 원칙은 그대로다
버핏은 2025년 말 CEO 자리에서 물러났고 2026년 5월 연례 주주총회부터는 후임 그렉 아벨이 무대 전면에 섰다. 그럼에도 버핏은 매일 사무실에 출근해 장 시작 전 담당 임원과 통화하며 투자 결정에 여전히 관여하고 있다고 밝혔다.
그의 순자산은 2026년 한 해 동안 시장 상황에 따라 1400억 달러대에서 1690억 달러대까지 오르내렸고, 한때 세계 부자 상위 10위권 밖으로 밀려나기도 했지만 그의 생활 방식은 달라지지 않았다.
버크셔는 2026년 1분기 실적 발표에서 현금 및 현금성 자산이 3974억 달러로 사상 최고치를 기록했다고 밝혔는데, 이는 밸류에이션이 비싸다고 판단되면 사지 않는다는 원칙을 그대로 지키고 있다는 뜻이다.
안판다의 생각
이 기사를 읽으면서 생각한건 절약은 궁극적인 목표가 아니라는 점이다. 버핏이 신용카드를 멀리하고 쿠폰을 챙기는 이유는 그 돈을 아껴서 다시 투자에 쓰기 위해서다. 소비를 줄이는 것과 자산을 불리는 것은 같은 원칙의 앞뒷면이다.
나도 어느 정도 자산이 늘어나면서 소비욕구는 오히려 줄어드는 경험을 했다. 갖고 싶은 걸 언제든지 가질 수 있는 상태가 되고 나니, 막상 그걸 꼭 가져야 한다는 마음이 사라진 것이다. 그리고 누군가에게 나 자신의 가치를 증명하고자 하는 마음과 필요가 없어진 이유도 있는 것 같다.
나는 이제 좋은 차를 타고, 비싼 옷을 입는 것 보다 포트폴리오의 자산이 늘어나는 걸 보는게 더 즐겁다. 그리고 물건을 새로 사서 느끼는 기쁨보다, 아껴서 오래 쓰는 기쁨, 더 적은 비용으로 같은 효용을 누릴 때 느끼는 기쁨이 더 커졌다.
경제학에서 말하는 한계효용 감소의 법칙과 정확히 같은 방향이다, 이미 가진 것이 많을수록 하나를 더 얻었을 때 느끼는 만족감의 크기는 줄어든다. 버핏이 억만장자가 되고도 여전히 3만 1500달러짜리 집에 사는 것도, 어쩌면 그에게는 더 큰 집이 주는 효용이 이미 거의 0에 가깝기 때문일 것이다.
그래서 나는 부의 축적이 자산 규모가 커질수록 가속화되는 구조라고 본다. 소비가 줄어드는 만큼 남는 현금은 다시 자산으로 쌓이고, 그 자산이 다시 다음 단계의 여유를 만든다. 이건 의지력의 문제가 아니라 자산 규모 자체가 만들어내는 자연스러운 흐름에 가깝다.
물론 이 흐름이 누구에게나 똑같이 작동하는 건 아니다. 자산이 일정 수준 이상으로 쌓이기 전까지는 오히려 소비 욕구가 자산 형성의 속도를 결정하는 반대의 구조가 작동하기 때문이다.
장기 인덱스 투자자에게 이 이야기가 주는 교훈은 단순하다. 시장이 흔들릴 때 가장 먼저 무너지는 건 원금이 아니라 생활 습관인 경우가 많다. 소비 수준을 자산 규모에 맞춰 부풀려 놓으면, 시장이 조정을 받는 시기에 동일한 생활 수준을 유지하기 위해선 애써 모은 자산을 강제로 팔아야 하는 상황에 몰린다.
버핏이 4000억 달러 가까운 현금을 쌓아두고도 밸류에이션이 비싸면 사지 않는 것도 같은 맥락이다, 급하게 움직일 필요가 없는 재정 여유를 만들어둔 결과다.
물론 이 원칙에는 한계도 있다. 버핏의 절약은 이미 압도적인 자산이 뒷받침된 상태에서의 절약이라, 자산 형성 초기 단계의 투자자와는 상황이 다르다. 하지만 방향성만큼은 유효하다.
소비를 통제하는 힘이 있어야 시장이 과열되거나 급락해도 원칙을 지킬 수 있는 여유가 생긴다. 그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1. 버핏이 신용카드를 쓰지 말라고 한 이유는 뭔가?
버핏은 신용카드를 저금통처럼 헐어 쓰지 말라고 경고했다. 카드값을 제때 갚지 못해 리볼빙이나 연체로 넘어가면, 연 18에서 20퍼센트에 달하는 카드 이자가 아낀 돈을 순식간에 삼켜버리기 때문이다.
Q2. 자산이 늘어날수록 소비욕구가 줄어드는 이유는 뭔가?
이는 경제학의 한계효용 감소 법칙과 관련이 있다. 갖고 싶은 것을 언제든 가질 수 있는 상태가 되면, 하나를 더 얻었을 때 느끼는 만족감의 크기가 오히려 줄어들기 때문이다.
Q3. 소비를 줄이는 것이 장기 인덱스 투자자에게 왜 중요한가?
소비 수준을 자산 규모에 맞춰 부풀리면 시장이 조정받는 순간 강제로 팔아야 하는 상황에 몰릴 수 있다. 소비를 통제하는 힘이 있어야 시장이 급락하거나 과열될 때도 투자 원칙을 지킬 수 있는 재정적 여유가 생긴다.
참고자료
- Discover Warren Buffett’s Secrets to Frugal Living, Investopedia
- Buffett Won’t Be Center Stage at Berkshire’s Annual Meeting, Investopedia
- Crowd shrinks as Berkshire Hathaway’s new CEO leads the annual meeting, AP News