주식시장이 지금 어디쯤 있는지 (정점인지, 바닥인지) 묻는 건 사실 답이 없는 질문이다.
그런데도 투자자들은 늘 이 질문에 매달린다. 시장이 오르면 더 오를 것 같고, 떨어지면 끝없이 떨어질 것 같은 착각 때문이다. 이 착각을 풀어낼 실마리가 바로 시계추 비유다.
시계추 이론이란 무엇인가
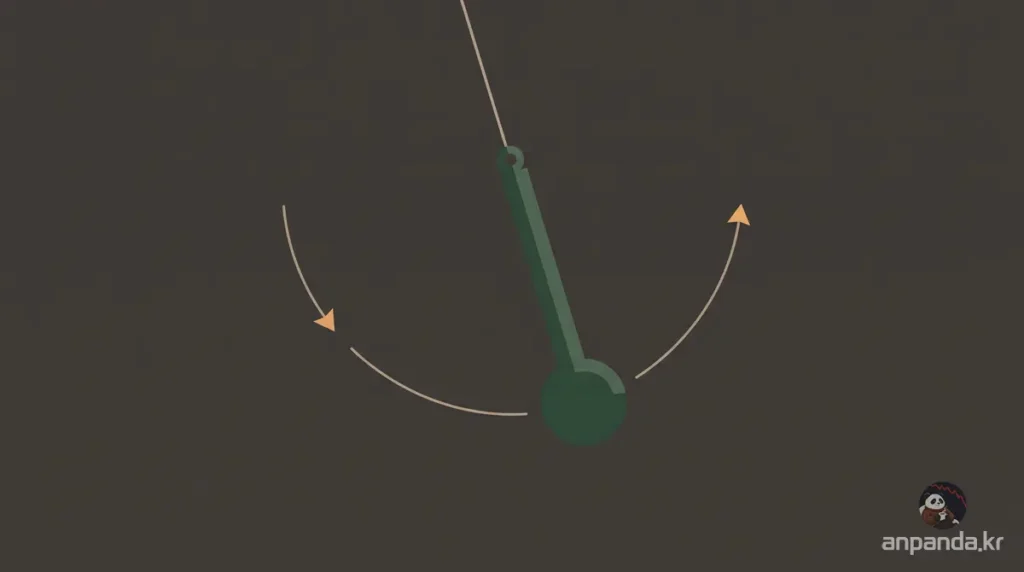
투자자문가 로버트 커비는 1999년 한 강연에서 주식시장을 시계추에 비유했다. 시계추는 3시와 9시 사이를 오가는데, 3시는 공포가 지배하는 패닉 상태, 9시는 탐욕이 지배하는 광기 상태를 뜻한다.
6시는 이론적으로 논리와 균형이 존재하는 지점이지만, 커비는 시장이 실제로 6시에 머무는 시간은 극히 짧다고 지적했다. 40에서 50년의 시장 역사를 돌아봐도 합리적인 가격이 유지된 기간은 몇 달 남짓이라는 것이다.
투자자산운용가 하워드 막스도 이 개념을 자신의 저서에서 반복해 강조한다. 시장 심리는 극단과 극단 사이를 오가며, 중간 지점에 머무는 시간은 짧고 대부분은 한쪽 극단을 향해 달려가는 구간이라는 설명이다.
흥미로운 건 이 시계추가 개별 종목뿐 아니라 시장 전체의 밸류에이션, 심지어 특정 산업에 대한 사람들의 기대감에도 똑같이 적용된다는 점이다.
왜 투자자들은 항상 반대로 움직일까
투자자가 합리적으로 행동한다면 이론적으로는 3시, 즉 저평가 구간에 가까울 때 적극적으로 매수하고, 9시인 고평가 구간에 가까울 때 보수적으로 대응해야 한다.
하지만 실제로는 정반대다. 시장이 3시로 향할 때 투자자들은 공포에 질려 주식을 던지고, 9시로 향할 때는 오히려 더 사들인다.
이런 역행이 벌어지는 이유는 인간이 지금의 상황을 합리화하는 데 능숙하기 때문이다. 시계추가 9시 근처에 있어도 이번엔 다르다는 논리를 만들어내고, 3시 근처에 있어도 더 떨어질 것이라는 공포에 사로잡힌다.
행동경제학에서 말하는 손실 회피 편향도 여기서 작동한다. 사람은 같은 금액이라도 잃을 때의 고통을 얻을 때의 기쁨보다 훨씬 크게 느끼기 때문에, 하락장에서는 이성적 판단보다 즉각적인 손실 회피 반응이 앞선다.
반대로 상승장이 길어지면 지금까지의 수익률만 보고 앞으로도 계속될 것이라 믿는 확인 편향이 강해진다.
그 결과 저점 매수 기회를 놓치고, 고점에서 물린 뒤 급락의 충격을 그대로 맞는 패턴이 반복된다. 이건 특정 세대나 특정 시장만의 문제가 아니다. 1999년 닷컴버블 당시 미국 투자자들이 그랬고, 2021년 국내 개인투자자들이 이른바 빚투로 성장주에 몰려들었던 것도 같은 심리의 반복이었다.
지금 시장은 어느 방향에 가까운가
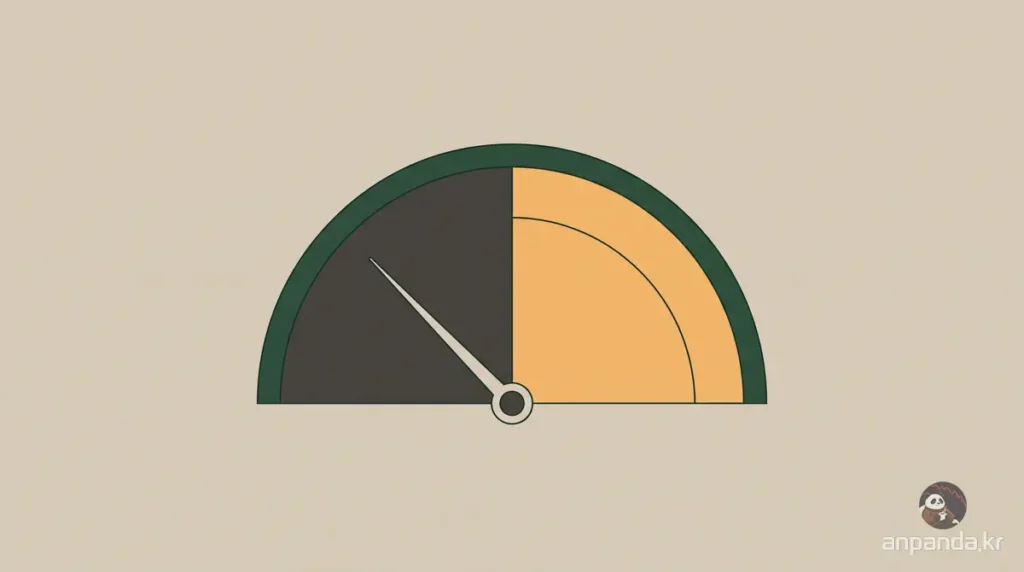
정확한 위치를 단정할 수는 없지만, 참고할 만한 지표는 있다. CNN 공포탐욕지수는 2026년 7월 4일 기준 32 수준으로 공포 구간에 위치해 있다.
이 지수는 시장 모멘텀, 풋콜옵션 비율, 변동성, 시장 폭 등 일곱 가지 지표를 종합해 0부터 100 사이로 표시하며, 0에 가까울수록 극단적 공포, 100에 가까울수록 극단적 탐욕을 뜻한다.
과거 사례를 보면 극단적 공포 구간에서의 회복력이 흥미롭다. 2025년 4월 S&P500이 이틀 만에 10퍼센트 넘게 급락하며 공포탐욕지수가 4포인트, 즉 극단적 공포 수준까지 떨어진 적이 있었다.
2008년 10월 급락 직후에도 지수는 3거래일간 10.4퍼센트 빠졌지만, 1년 후 11퍼센트, 3년 후 25퍼센트, 5년 후에는 88퍼센트 상승한 기록이 있다. 2020년 3월 코로나 급락 당시에도 비슷한 패턴이 나타났다.
물론 이 데이터가 미래를 보장하지는 않지만, 극단적 공포가 항상 끝없는 하락으로 이어지지는 않았다는 사실은 확인할 수 있다.
시계추 이론이 인덱스 투자자에게 주는 의미는?
시계추 이론의 핵심은 정확한 타이밍을 맞추는 게 아니라, 지금 내가 느끼는 감정이 시장 극단과 어떻게 연결되어 있는지를 자각하는 데 있다.
공포가 극에 달했을 때 드는 다 팔아야겠다는 생각과, 탐욕이 극에 달했을 때 드는 더 사야겠다는 생각은 둘 다 시계추의 극단이 만들어낸 감정일 뿐, 냉정한 판단의 결과가 아닐 가능성이 높다.
인덱스 장기투자자에게 중요한 건 시계추가 몇 시인지 맞추는 게 아니라, 극단에서 원칙을 바꾸지 않는 것이다.
S&P500이나 나스닥100 같은 시장 지수는 개별 종목과 달리 시계추가 아무리 극단으로 흔들려도 결국 장기적으로는 우상향해왔다는 역사적 기록이 있다. 이 기록을 붙잡고 있으면, 공포 구간에서 파는 대신 버티는 선택이 가능해진다.
한국 투자자라면 이 원칙을 연금계좌나 ISA계좌를 통한 정기 매수 습관에 그대로 적용해볼 수 있다. 매달 일정 금액을 자동으로 미국 지수 ETF에 투입하는 방식은 시계추가 어느 방향으로 흔들리든 감정을 배제하고 원칙을 유지하게 만드는 가장 현실적인 장치다.
시장이 공포 구간에 있을 때 오히려 같은 금액으로 더 많은 지분을 확보할 수 있다는 점도 정기 매수의 구조적 장점이다.
안판다의 생각
이 글을 읽으며 다시 확인한 건, 결국 시장의 극단은 매번 다른 얼굴로 찾아오지만 그 구조는 늘 비슷하다는 점이다. 지금은 공포탐욕지수가 공포 구간을 가리키고 있지만, 이게 3시에 가까운 저점인지 아니면 앞으로 더 밀릴 구간인지는 아무도 정확히 알 수 없다. 그래서 나는 지금이 몇 시인지 맞추려 애쓰지 않는다.
다만 확인할 수 있는 건, 과거 극단적 공포 구간 이후에도 시장이 결국 회복하고 우상향을 이어갔다는 기록이다. 물론 이 기록이 다음 번에도 똑같이 반복된다는 보장은 없다. 하지만 그 불확실성 자체가 오히려 원칙을 지켜야 하는 이유가 된다.
시계추가 극단에서 흔들릴 때 감정을 따라 행동을 바꾸면, 저점에서 팔고 고점에서 사는 최악의 패턴에 빠지기 쉽다. 그래서 나는 지금 공포탐욕지수가 어느 쪽을 가리키든, 인덱스 ETF에 대한 정기적인 매수와 장기 보유 원칙을 그대로 유지한다.
그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1. 주식시장 시계추 이론이란 무엇인가?
시장을 3시(공포, 패닉)와 9시(탐욕, 광기) 사이를 오가는 시계추로 보는 개념이다. 6시에 해당하는 합리적 균형 상태에 머무는 시간은 매우 짧고, 대부분은 한쪽 극단을 향해 움직인다.
Q2. 투자자들은 왜 시장 극단에서 반대로 행동하는가?
손실 회피 편향과 확인 편향 때문이다. 하락장에서는 손실의 고통이 커서 즉각적으로 매도하고, 상승장이 길어지면 지금까지의 수익률만 보고 계속될 것이라 믿는 경향이 강해진다.
Q3. 시계추 이론이 인덱스 장기투자자에게 주는 실질적 교훈은 무엇인가?
시장이 몇 시인지 정확히 맞추려 하지 말고, 극단적 감정에 휘둘려 원칙을 바꾸지 않는 것이 핵심이다. 연금계좌나 ISA계좌를 통한 정기 매수 습관이 이를 실천하는 현실적인 방법이다.
참고자료
- The Stock Market Pendulum, Novel Investor
- Fear and Greed Index, CNN
- 역사적 낙폭 진입한 S&P500…과거 공포 이후 수익률 살펴보니, 매경 stock.mk.co.kr