미국의 높은 인플레이션과 주식시장의 반응이 심상치 않다. 2026년 5월 미국 소비자물가지수가 전년 대비 4.2% 올라 2023년 4월 이후 3년 만에 가장 높은 수치를 기록했다. 이 소식이 발표된 날 S&P500은 1.6% 하락했다.
숫자만 보면 놀랍다. 하지만 이런 순간이야말로 인덱스 투자 원칙을 다시 점검할 좋은 기회다. 왜 물가가 갑자기 뛰었는지, 그리고 과거 비슷한 상황에서 시장이 어떻게 움직였는지 살펴보면 지금 필요한 행동이 보인다.
왜 갑자기 물가가 4%대로 뛰었나
이번 인플레이션 급등의 핵심 원인은 유가다. 2026년 1월과 2월만 해도 미국 연간 인플레이션은 2.4% 수준으로 연준의 목표치 2%에서 크게 벗어나지 않았다.
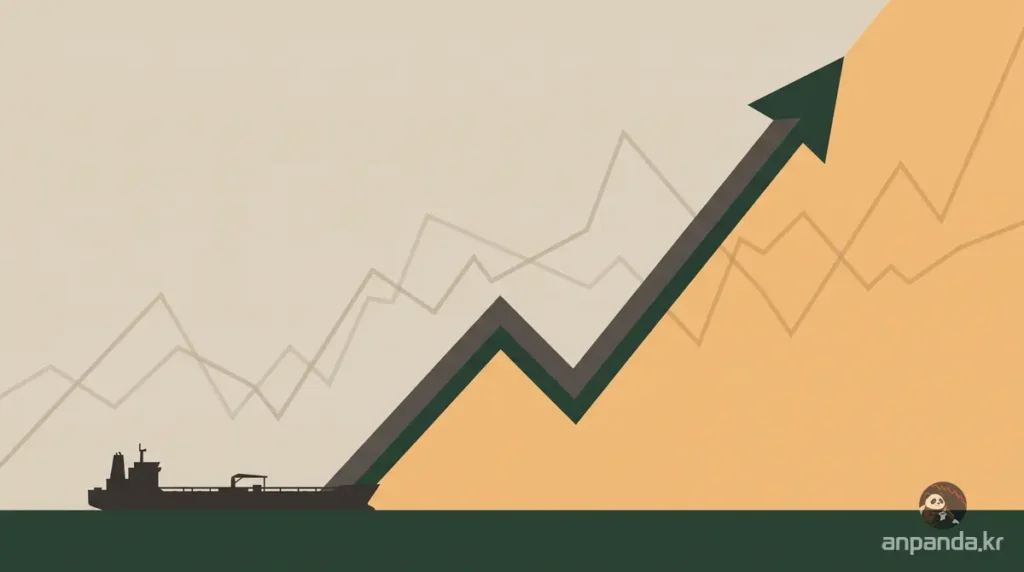
상황이 바뀐 건 2월 말 미국이 이란과의 군사적 갈등을 시작한 이후다. 이란이 호르무즈 해협의 통행을 막으면서 중동산 원유를 실은 유조선들이 발이 묶였고, 이는 전 세계 연료비를 끌어올렸다. 그 결과 3월 3.3%, 4월 3.8%로 오르던 인플레이션이 5월에는 4.2%까지 올랐다.
흥미로운 점은 에너지를 제외한 근원 CPI는 5월에 2.9% 상승에 그쳤다는 사실이다. 즉 이번 물가 상승의 대부분은 에너지 가격에서 나왔다. 5월 기준 휘발유 가격은 전년 대비 40.5% 올랐고, 난방유 가격은 58.9%나 뛰었다.
두 품목 모두 급등했지만 상승폭 차이는 꽤 크다는 점도 짚어둘 만하다. 식료품과 에너지를 뺀 CPI는 5월에 2.9%만 올랐으니, 이번 인플레이션은 경제 전반이 과열된 결과라기보다 특정 원자재 충격에 가깝다는 해석이 가능하다.
S&P500 장기투자자는 지금 뭘 해야 하나
결론부터 말하면, 지금 상황에서 가장 중요한 태도는 버티는 것이다. 과거 데이터를 보면 지정학적 불확실성이 커진 시기에 시장을 이탈한 투자자보다 자리를 지킨 투자자가 대체로 더 나은 결과를 얻었다.
인플레이션이 오르면 심리적으로 불안해지는 게 당연하다. 뉴스에서 물가, 유가, 전쟁 같은 단어가 반복되면 포트폴리오를 정리하고 싶은 충동이 커진다. 하지만 장기투자자에게 가장 필요한 덕목은 단기 뉴스에 반응하지 않는 데 있다.
지금이 인플레이션의 최고점인지, 아니면 더 오를지는 아무도 정확히 알 수 없다. 그걸 맞추려는 시도 자체가 시장 타이밍을 노리는 행위이고, 이는 장기적으로 성공하기 어려운 전략이라는 게 여러 데이터로 이미 증명된 사실이다.
지정학적 리스크는 항상 있었다
이란과 호르무즈 해협 문제가 특별해 보이지만, 사실 지정학적 리스크 주식시장 충격은 새로운 현상이 아니다. 역사적으로 시장을 흔든 사건은 끊임없이 있었고, 그때마다 시장은 일시적으로 출렁였다가 결국 회복하며 우상향을 이어갔다.
만약 이란과의 갈등이 원만하게 해결되고 호르무즈 해협의 통행이 정상화된다면 에너지 가격은 다시 내려가고 전체 인플레이션도 완화될 가능성이 크다. 다만 아직 협상이 완전히 타결된 상태는 아니므로 이는 낙관적 시나리오로 봐야 한다. 반대로 갈등이 길어진다면 물가 부담은 한동안 이어질 수 있다.
안판다의 생각
지정학적 사건이 터질 때마다 시장에서 나가고 싶은 유혹은 매번 똑같은 얼굴로 찾아온다. 그런데 과거 수십 년의 기록을 다시 들여다보면, 이런 유혹에 넘어가 시장을 떠난 투자자보다 원칙을 지킨 투자자가 결국 더 좋은 결과를 얻었다는 사실이 반복적으로 확인된다.
물론 이번 상황이 앞으로 얼마나 이어질지, 유가가 언제 안정될지는 나도 확신할 수 없다. 다만 확실한 건, 지금 감정적으로 포트폴리오를 정리하는 선택이 과거 비슷한 국면에서 대부분 후회로 남았다는 점이다.
인덱스 투자자로서 내가 할 수 있는 최선은 매달 정해둔 원칙대로 계속 투자를 이어가는 것뿐이다. 그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1. 왜 갑자기 인플레이션이 이렇게 심해졌나?
가장 큰 원인은 에너지 가격 급등이다. 이란이 호르무즈 해협 통행을 막으면서 원유 수송이 막혀 휘발유가 전년 대비 40.5%, 난방유가 58.9% 올랐다. 반면 에너지를 제외한 근원 CPI는 5월에 2.9% 상승에 그쳐, 경제 전반의 과열이 아니라 특정 원자재 충격임을 보여준다.
Q2. 인플레이션이 심해질때 S&P500 장기투자자는 어떻게 해야 하나?
가장 중요한 태도는 팔지 않고 버티는 것이다. 과거 데이터를 보면 지정학적 불확실성이 커진 시기에 시장을 이탈한 투자자보다 자리를 지킨 투자자가 대체로 더 나은 결과를 얻었다. 단기 뉴스에 반응해 매도하는 것은 시장 타이밍을 노리는 행위와 다름없다.
Q3. 지정학적 리스크가 있을 때 주식을 팔아야 할까?
역사적으로 지정학적 위기 상황에서 주식을 매도한 투자자보다 원칙대로 보유를 유지한 투자자가 결과적으로 더 나은 성과를 얻은 경우가 많았다. 특정 사건이 시장에 미치는 영향은 대부분 일시적이었다. 장기 인덱스 투자자에게는 매도 타이밍을 재는 것보다 원칙 유지가 더 중요하다.
참고자료