주식 계좌를 열어보면 종목이 스무 개, 서른 개씩 쌓여 있는 사람들이 있다. 분산투자를 열심히 했다고 자부하지만, 정작 그 포트폴리오가 오히려 수익을 갉아먹고 있을 가능성이 있다.
분산투자는 투자의 기본 원칙이지만, 지나친 분산투자는 오히려 해가 될 수 있다는 것이 여러 실증 연구가 공통적으로 지적하는 사실이다.
분산투자는 왜 필요한가?
한 종목에 전 재산을 넣었다가 그 회사가 무너지면 포트폴리오 전체가 함께 무너진다. 주식, 채권, 원자재처럼 서로 다른 조건에서 다르게 움직이는 자산을 섞으면 한쪽이 흔들려도 다른 쪽이 버텨주는 구조를 만들 수 있다.
이것이 분산투자의 기본 논리이며, 개별 종목 투자자에게는 분명히 유효한 전략이다.
몇 종목부터 과도한 분산투자가 되는가?
연구자들 사이에서도 숫자는 조금씩 다르지만, 대체로 15개에서 30개 종목 구간을 지나면 추가로 종목을 늘려도 위험 감소 효과가 거의 사라진다는 결론이 반복된다.
CFA 인스티튜트가 진행한 분석에서는 대형주 포트폴리오의 경우 15개 종목 안팎에서 분산 효과가 정점에 이른다고 밝혔다. 영국 FTSE100 종목을 대상으로 한 분석에서도 20개에서 30개 종목을 넘기면 위험이 거의 줄지 않는다는 점이 확인됐다.
즉 30개, 40개 넘게 종목을 쪼갠다고 해서 안전해지는 게 아니라, 어느 지점부터는 그저 관리만 복잡해질 뿐이다.
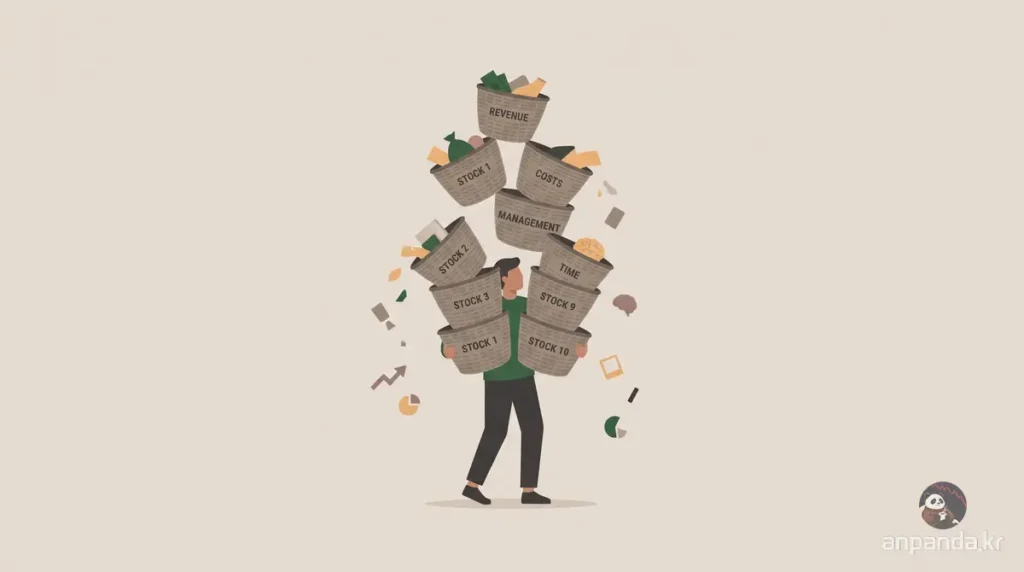
과도한 분산투자, 정확히 뭐가 문제인가?
투자 용어로 이런 현상을 다이워시피케이션(diworsification)이라 부른다. 다각화를 뜻하는 diversification과 나쁘다는 뜻의 worse를 합친 말로, 종목을 늘릴수록 오히려 포트폴리오가 나빠지는 상황을 가리킨다.
문제는 크게 세 가지로 나눌 수 있다.
- 수익 희석: 소수의 우량 자산이 거둔 성과를 다수의 평범한 자산이 갉아먹는다
- 관리 부담: 종목이 늘어날수록 각각의 투자 이유를 기억하기 어렵고, 리밸런싱도 힘들어진다
- 비용 증가: 거래 수수료와 운용 비용이 보유 자산 수에 비례해 늘어난다
한 연구에서는 보유 종목이 늘어날수록 결국 벤치마크 지수와 비슷한 성과로 수렴할 뿐이라고 지적한다. 그렇다면 애초에 지수를 그대로 사는 것이 더 합리적이라는 결론에 이른다.
내 포트폴리오가 과도하게 분산됐는지 어떻게 알 수 있나?
몇 가지 신호를 스스로 점검해보면 답이 나온다. 보유 종목을 왜 샀는지 기억나지 않거나, 포트폴리오 전체 성과가 계속 시장 지수를 밑돌거나, 종목 수가 너무 많아 리밸런싱 자체가 부담스럽게 느껴진다면 과도한 분산투자 신호로 볼 수 있다.
반대로 분산의 목적이 명확하고 각 자산의 역할이 뚜렷하다면 그것은 건강한 다각화다.
S&P500 지수 하나로 충분한가?
여기서 인덱스 투자의 강점이 드러난다. S&P500이나 나스닥100 같은 지수 ETF 하나를 사면 이미 수백 개 기업에 자동으로 분산되어 있으면서도, 관리 부담이나 리밸런싱 고민이 사실상 사라진다.
다만 최근 몇 년간 미국 대형 기술주로 지수 내 비중이 집중되면서, S&P500을 보유하는 것이 완전한 분산과 같은 의미는 아니라는 지적도 나온다.
실제로 상위 10개 종목과 S&P500 전체의 위험조정수익률(샤프비율)을 비교한 분석에서는 두 수치가 0.43과 0.42로 거의 차이가 없었는데, 이는 상위 종목 집중이 공짜 수익을 주는 게 아니라 그만큼 변동성을 더 감당한 결과였다는 뜻이다.
그럼에도 개별 종목을 스무 개, 서른 개씩 골라 관리하는 것보다, 지수 ETF 한두 개에 집중하는 편이 여전히 훨씬 단순하고 효율적인 선택이다.
안판다의 생각
이번에 분산투자에 대해 공부하며 확인한 건, 분산투자라는 말 자체가 안전을 보장하는 마법의 단어가 아니라는 점이다. 종목을 스무 개, 서른 개로 쪼갠다고 안심할 게 아니라, 그 분산된 자산이 서로 다른 방향으로 움직이는지가 중요하다.
나는 개별 종목을 늘려가며 나만의 분산을 설계하는 대신, S&P500이나 나스닥100 같은 세계 1등 지수 ETF에 집중하는 쪽을 선택했다. 이미 그 안에 수백 개 기업이 자동으로 담겨 있고, 리밸런싱도 지수가 알아서 해주기 때문이다.
물론 최근 대형 기술주 집중 현상처럼 한계도 분명 존재하지만, 개별 종목을 일일이 골라 관리하며 겪는 피로와 비용을 생각하면 여전히 더 합리적인 선택이라고 본다.
그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1: 분산투자는 종목을 많이 가져갈수록 좋은 건가?
아니다. 연구에 따르면 대략 15개에서 30개 종목을 넘어가면 추가 위험 감소 효과가 거의 사라진다. 오히려 종목이 너무 많아지면 관리 부담과 비용만 늘어난다.
Q2: 다이워시피케이션이 뭔가?
다각화(diversification)와 나쁘다(worse)를 합친 말로, 종목을 지나치게 늘려 포트폴리오가 오히려 나빠지는 현상을 뜻한다. 소수의 우량 자산 성과가 다수의 평범한 자산에 희석되는 것이 대표적인 예다.
Q3: 내 포트폴리오가 과도하게 분산됐는지 어떻게 확인하나?
보유 종목을 왜 샀는지 기억나지 않거나, 포트폴리오 성과가 계속 지수를 밑돌거나, 리밸런싱이 부담스럽게 느껴진다면 과도한 분산투자 신호로 볼 수 있다.
Q4: 개별 종목을 여러 개 사는 것과 지수 ETF에 집중하는 것, 뭐가 더 나은가?
관리 부담과 비용 측면에서는 지수 ETF 집중이 더 효율적이다. 개별 종목을 늘려 스스로 분산을 설계하는 것보다, 이미 수백 개 기업이 담긴 지수 ETF 한두 개로 단순화하는 편이 장기투자자에게 유리하다.
참고자료
- Why Overdiversifying Your Portfolio Is a Really Bad Idea, The Motley Fool
- Diworsification in Investing: What It Means and How to Prevent It, Investopedia
- Too Many Stocks Spoil the Portfolio, Financial Times
- The Illusion of Diversification, Larry Swedroe