자산 배분 포트폴리오를 짤 때 채권은 늘 주식의 뒤를 봐주는 존재였다. 주식이 흔들리면 채권이 버텨주고, 채권이 주춤하면 주식이 나서는 조합이 지수 투자자들 사이에서도 오랜 상식으로 통했다.
그런데 최근 수년간 이 상식이 조용히 무너지고 있다는 신호가 하나둘 쌓이고 있다. 그중 가장 상징적인 사건이 최근 벌어졌다. 44년간 장기 국채 강세론을 지켜온 경제학자 한 명이 태도를 완전히 뒤집었다는 소식이다.
44년간 채권을 믿었던 남자가 왜 돌아섰나
호이싱턴 인베스트먼트 매니지먼트의 수석 economist인 레이시 헌트는 1980년대 초, 모기지 금리가 두 자릿수를 넘던 시절 30년물 미국 국채를 사들이기 시작했다. 당시 사람들은 그를 제정신이 아니라고 봤지만 그의 선택은 지난 44년 동안 유지되었고 성과도 나쁘지 않았었다.
헌트와 파트너 밴 호이싱턴이 운용하는 펀드의 채권 듀레이션은 지난해 9월 20.9년에 달했다. 그런데 올해 3월 말 4.7년으로 줄었고, 6월 30일 기준으로는 벤치마크 6년에도 못 미치는 1년 미만까지 떨어졌다.
듀레이션이 20년이 넘는다는 것은 금리 변화를 신념처럼 견디겠다는 뜻이고, 1년 미만이라는 것은 사실상 현금과 다를 바 없는 자세로 돌아섰다는 뜻이다.
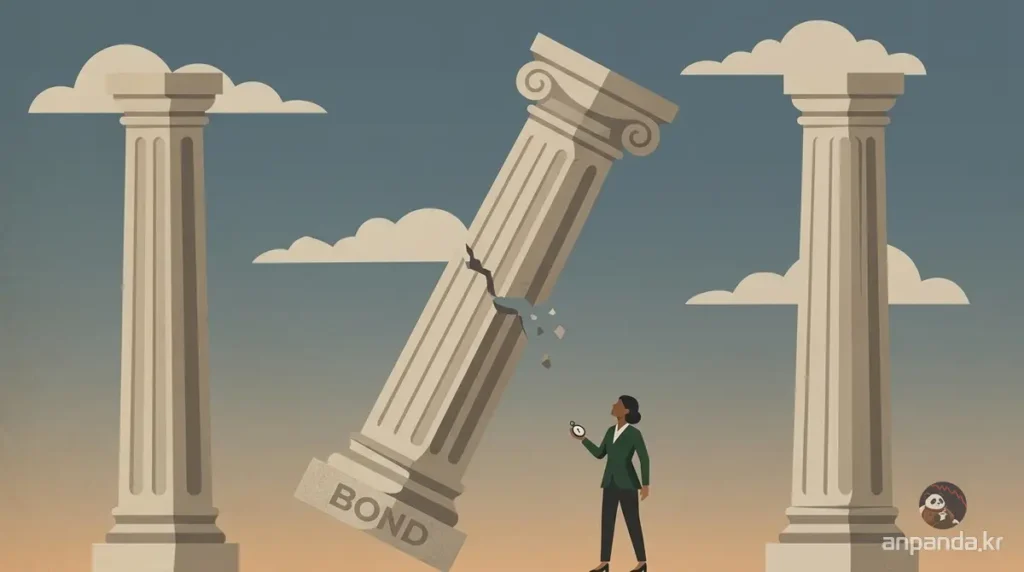
채권 불패 신화를 지탱한 세 개의 기둥
지난 수십 년간 장기 채권이 꾸준히 강세를 보일 수 있었던 배경에는 세 가지 축이 있었다.
첫째는 냉전 종식과 중국의 세계 경제 편입으로 값싼 노동력이 대량 공급되며 물가가 낮게 유지된 공급 충격이다.
둘째는 일본과 중국이 무역으로 벌어들인 달러를 다시 미국 국채로 사들이며 수익률과 무관하게 채권을 받쳐준 재순환 구조다.
셋째는 주식 60%와 채권 40%를 섞으면 위기에도 서로가 서로를 지켜준다는 이른바 60/40 컨센서스, 그 자체다.
이 중 재순환 구조의 균열이 흥미롭다. 일본의 10년물 국채 수익률은 지난달 2.901%까지 올라 1996년 이후 최고치를 기록했다. 일본이 미국 국채의 최대 해외 보유국 자리를 유지하고는 있지만, 이제는 자국에서도 이자를 챙길 수 있는 상황이 되면서 예전처럼 조건 없이 달러를 빌려주던 시절과는 다른 계산을 하게 됐다는 뜻이다.
주식 하락장에서 채권이 배신한 순간
세 기둥 중 가장 널리 알려진 60/40 포트폴리오에 대한 믿음은 이미 한 번 크게 흔들린 적이 있다. 2022년, 주식과 채권이 동시에 무너지며 60/40 포트폴리오는 거의 20% 가까운 손실을 냈다.
이는 자산 배분 포트폴리오가 나쁜 한 해를 보낸 게 아니라, 애초에 서로 다른 방향으로 움직인다고 믿었던 두 자산이 실은 같은 방향으로 흔들릴 수 있다는 사실이 드러난 사건이었다.
장기 채권, 특히 미국 국채를 안전자산의 대명사로 여기고 포트폴리오의 상당 부분을 채권에 배정했던 투자자라면, 자신이 실제로 들고 있던 게 무엇이었는지 다시 물어봐야 하는 순간이다. 금리가 떨어질 때만 힘을 발휘하는 자산은 저축이 아니라 방향성 베팅에 가깝기 때문이다.
나는 왜 채권 55%짜리 포트폴리오를 버렸나
앞으로 시장이 어떻게 될지는 알 수 없지만, 최근 수년간 채권은 그동안 우리가 기대했던 주식의 헤지 수단으로서의 역할을 못해주고 있다.
나는 한동안 레이 달리오가 유명 작가 토니 로빈스와의 인터뷰에서 말한 사계절 포트폴리오에 따라 투자를 했었다. 이 포트폴리오는 미국 장기채가 40%, 단기채가 15%로, 전체 중 무려 55%가 채권으로 이루어져 있었다.
그런데 채권이 제 역할을 못하니 지난 몇 년간의 성장장에서 완전히 소외됐다. 주식이 올린 수익을 채권이 그대로 깎아먹었기 때문이다. ㅠㅠ
그래서 나는 S&P500을 주력으로 나스닥100에 일부 투자하는 방식으로 미국주식시장 지수에 대부분의 금융자산을 넣고, 중간 중간 나타나는 폭락장에서 버티기 위해 현금성 자산을 일정 부분 보유하는 전략으로 바꾸었다.
복잡하게 여러 자산을 섞는 대신, 지수 투자의 단순함과 현금이라는 가장 단순한 방어선을 택한 셈이다. 현시점에서 돌아보면 이 결정은 내게 상당히 만족스러운 결과와 함께 마음의 평화까지 안겨 주었다.
관련 포스트: 전문가도 90%가 지는 게임, 내가 인덱스 ETF를 선택한 이유
지수 투자자에게 자산 배분 포트폴리오는 이제 뭘 의미하나
채권이 늘 나쁘다는 뜻은 아니다. 금리가 본격적으로 떨어지는 국면에서는 여전히 제 역할을 할 수도 있을 것이다. 문제는 채권을 넣기만 하면, 그 동안 그래왔기 때문에 저절로 안전해진다는 믿음이다.
장기 투자를 지수 중심으로 가져가는 사람일수록, 자산 배분 포트폴리오 안에 있는 각 자산이 정확히 어떤 조건에서 힘을 발휘하는지 스스로 알고 있어야 한다. 모르고 섞는 것과 알고 섞는 것은 결과가 비슷해도 마음가짐이 전혀 다르다.
안판다의 생각
나 역시 한때는 채권이 잔뜩 들어 있는 자산 배분 포트폴리오가 안전하다고 믿었다. 결과적으로 그 안전판은 성장장에서는 발목을 잡았고, 정작 필요할 때는 기대만큼 버텨주지 못했다.
물론 앞으로 채권이 다시 제 역할을 하는 시기가 올 수도 있겠지만 나는 보다 단순한 투자 구조를 택했다. S&P500 같은 세계 1등 지수를 중심에 두고, 폭락장을 버틸 현금을 곁에 두는 방식이다.
애초에 채권을 포트폴리오에 포함하는 방식의 의도는 시장 폭락시에 MDD (최대낙폭)을 줄여주고 마음의 평안을 주기 위함이다. 그런데 그런 시기를 버틸수 있는 현금을 쌓아두고, 어차피 몇년 기다리면 시장이 회복될거라는 역사적 데이터에 기반한 믿음을 가지고 기다릴수 있다면 굳이 60/40 이나 사계절 포트폴리오는 필요 없다고 생각했기 때문이다.
확실한 건, 어떤 자산이든 그것이 왜 내 포트폴리오에 있는지 스스로 답할 수 있어야 한다는 원칙이다. 답할 수 없다면 그건 안전판이 아니라 그냥 짐이다.
아무튼 나는 오늘도 안판다.
안판다의 FAQ
Q1. 60/40 포트폴리오는 역사적으로 효과를 입증하지 않았나?
주식과 채권이 반대로 움직인다는 전제가 무너지면 채권이 더 이상 안전판 역할을 못하기 때문이다. 2022년처럼 금리가 급하게 오르는 국면에서는 두 자산이 함께 하락할 수 있다. 그래서 60/40이라는 비율 자체보다 각 자산이 왜 그 안에 있는지가 더 중요하다.
Q2. 자산 배분 포트폴리오에서 채권 비중을 어떻게 정해야 하나?
정해진 정답은 없고, 채권이 힘을 발휘하는 조건이 무엇인지 이해한 뒤 결정해야 한다. 장기 채권은 금리가 떨어질 때 유리하고, 금리가 오르는 국면에서는 오히려 손실을 키울 수 있다. 조건을 모른 채 비중만 정하면 위기 때 기대와 다른 결과를 마주할 수 있다.
Q3. 지수 투자자에게 채권은 이제 필요 없는 자산인가?
필요 없다고 단정할 수는 없지만, 예전만큼 무조건적인 안전판은 아니다. 금리 하락기에는 채권도 여전히 유효한 선택이 될 수 있다. 다만 채권을 넣는다면 그 이유를 스스로 설명할 수 있어야 한다.
참고자료
- Opinion: For 44 years, this investor held aces in the long-bond game. He just folded., MarketWatch
- Japan’s 10-year government bond yield hits highest in 29 years, NHK World
- Japan 10-Year Bond Yield Historical Data, Investing.com