인덱스펀드에 장기 투자하면 정말 부자가 될 수 있을까? 워런 버핏의 재산 형성 과정을 통해 그 답을 찾아 보자.
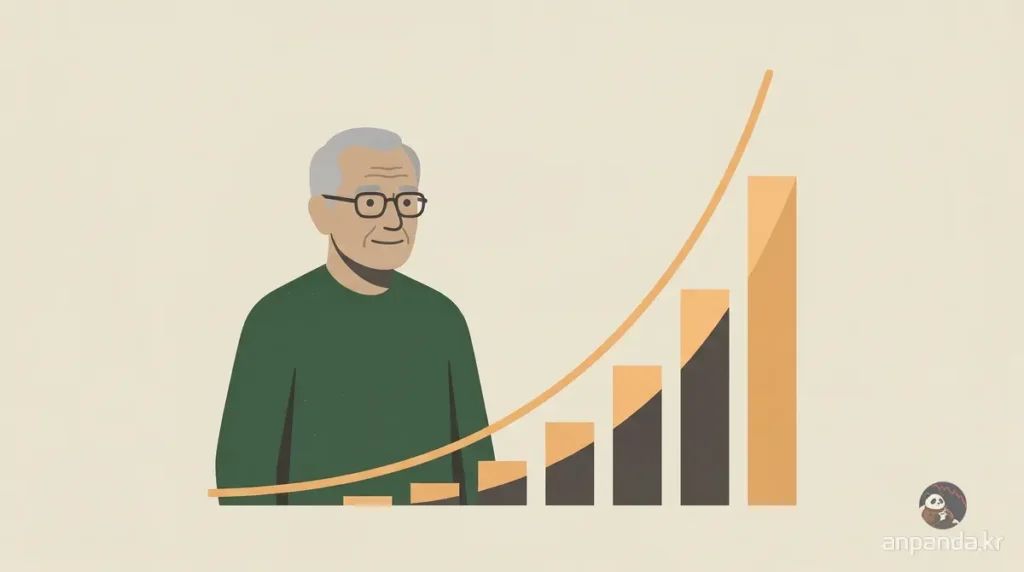
21살에 2만 달러였던 버핏의 재산은 26살에 14만 달러, 30살에 100만 달러가 됐고, 억만장자가 된 건 56살 때인 1986년이었다. 지금은 포브스 기준 순자산 약 1,461억 달러로 세계 부자 순위 10위에 올라 있지만, 그 엄청난 부의 대부분은 50대 이후에 만들어진 것이다.
30살에 백만장자, 그런데 왜 56살에야 억만장자가 됐을까
버핏은 30살에 이미 100만 달러를 모았다. 1960년 당시 기준으로는 지금의 백만장자보다 훨씬 높은 수준의 성취였다.
그런데 억만장자 반열에 오르기까지는 그로부터 26년이 더 걸렸다. 이 시차가 바로 복리의 본질을 보여준다. 같은 수익률이라도 자산 규모가 커질수록 절대 증가액은 기하급수적으로 불어나기 때문에, 초반 수십 년은 눈에 띄지 않다가 어느 시점부터 폭발적으로 자산이 늘어나는 곡선을 그리게 된다.
버핏 스스로도 주식시장을 “조급한 사람의 돈을 인내심 있는 사람에게 옮겨주는 장치”라고 표현한 적이 있는데, 이는 나이가 들수록 더 무겁게 새겨야 할 말이다. 젊을 때는 실수해도 회복할 시간이 남아 있지만, 50대 이후의 조급한 판단은 되돌리기 어려운 경우가 많다.
워런 버핏이 직접 밝힌 부의 비밀과 시간이라는 자산이 복리를 통해 어떻게 기하급수적인 결과를 만들어내는지 더 자세히 살펴보고 싶다면 아래 글을 참고해볼 만하다.
관련 포스트: 버핏의 20번의 법칙: 복리와 장기투자가 부를 만드는 방법
50대에도 리스크를 줄이면서 자산을 키울 수 있는가
가능하다. 다만 버핏이 강조한 방식은 복잡하고 과감한 베팅이 아니라 안전마진을 지키는 태도였다.
그는 멘토였던 벤저민 그레이엄에게서 배운 원칙대로 과도한 부채, 파생상품 투자, 타인의 호의에 기대야 하는 상황을 철저히 피해왔다. “훌륭한 회사를 적정 가격에 사는 것이 적당한 회사를 훌륭한 가격에 사는 것보다 낫다”는 그의 말은 결국 무리한 수익률 추구보다 손실 방어가 우선이라는 뜻이다.
나이가 많을수록 자산을 지키는 원칙이 수익을 좇는 원칙보다 앞서야 하는 이유가 여기에 있다.
워런 버핏 조언의 핵심은 결국 인덱스펀드와 적립식 투자였다
버핏이 평생 반복해온 조언은 단 하나로 요약된다. 저비용 인덱스 펀드에 꾸준히 적립식 투자를 하라는 것이다.
그는 2004년 버크셔 해서웨이 주주총회에서 “매우 낮은 비용의 인덱스 펀드에, 한 번에 넣지 않고 10년에 걸쳐 나눠 넣으면 같은 시기에 투자를 시작한 사람들의 90%보다 나은 성과를 낼 것”이라고 말했다. 개별 종목을 골라내는 재주가 없어도, 시장 전체를 추종하는 상장지수펀드를 꾸준히 사 모으는 것만으로 대부분의 전문 투자자를 이길 수 있다는 의미다.
다만 여기서 한 가지는 분명히 짚어야 한다. 버핏 본인의 자산은 버크셔 해서웨이를 통한 개별 기업 인수와 집중투자로 만들어진 것이지, 그가 직접 인덱스 펀드에 돈을 넣어서 부자가 된 것은 아니다.
그가 평생 인덱스 펀드를 추천해온 이유는 오히려 반대다. 자신과 같은 수준의 기업 분석력과 인내심을 갖추기 어려운 대다수 투자자에게는, 시장 전체를 추종하는 저비용 인덱스 펀드가 가장 현실적이고 확실한 복리의 도구라고 봤기 때문이다.
맞다. 바로 나 같은 일반적인 사람, 그리고 이 글을 읽고 있는 당신같은 사람을 ‘대다수 투자자’ 라고 할수 있다. 나도 예전엔 나만의 특별한 투자 노하우, 실력 등을 꿈꾸었고 다양한 시도를 했었지만 미스터 마켓에게 판판이 깨졌다. 그리고 깨달았다. 상위 0.1%가 되려는 승률 10%짜리 게임보다, 상위 10%가 되려는 승률 90% 짜리 게임이 훨씬 낫다는 걸 말이다.
승률 90% 짜리 게임이 S&P500이나 나스닥100 같은 시장 지수를 추종하는 인덱스 펀드에 장기 투자하는 전략을 말하는 거다.
아래는 월가의 전문 펀드매니저들조차 시장 지수를 이기지 못하는 이유와 왜 일반 투자자에게 인덱스 ETF가 가장 현실적인 승리 전략이 되는지 구체적인 데이터로 정리한 글이다.
관련 포스트: 전문가도 90%가 지는 게임, 내가 인덱스 ETF를 선택한 이유
나이가 많아도 배우기를 멈추면 안 되는 이유
버핏은 “자기 자신에게 투자하면 열 배로 돌아온다”는 말도 남겼다. 50대 이후에도 새로운 투자 수단이나 계좌 제도, 시장 환경을 계속 공부해야 한다는 뜻이다.
연금저축펀드나 ISA 계좌처럼 세제 혜택이 있는 제도를 활용한 미국 ETF 투자 방법을 익히는 것도 결국 이 원칙의 연장선이다. 나이를 핑계로 배움을 멈추는 순간, 복리의 시간뿐 아니라 판단력을 키울 시간까지 함께 잃는 셈이다.
안판다의 생각
버핏의 사례를 보면서 다시 한번 확인하게 되는 건, 투자는 가급적 빨리 시작하는게 좋지만, 늦게 시작하더라도 꾸준히 원칙을 지키는 사람에게는 복리의 큰 보상이 돌아간다는 것이다.
물론 버핏은 예외적인 사례다. 80년이 넘는 투자 이력과 개별 기업을 꿰뚫어보는 안목까지 그대로 따라 할 수는 없다. 하지만 그가 일반 투자자에게 남긴 결론, 저비용 인덱스 펀드에 적립식으로 꾸준히 투자하고 조급함 대신 인내심을 택하라는 원칙은 누구나 지금부터 실천할 수 있다.
지금 이 나이에 시작해서 무슨 소용이냐는 생각이 들 수 있다. 하지만 버핏의 자산 99%가 50세 이후에 만들어졌다는 사실은, 늦었다고 느끼는 지금이야말로 가장 빠른때라는 것을 말해준다.
그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1. 워런 버핏은 정말 인덱스 펀드에 투자해서 부자가 된 건가?
아니다. 버핏의 재산은 버크셔 해서웨이를 통한 개별 기업 인수와 집중투자로 만들어졌다. 그가 인덱스 펀드를 추천한 건 자신과 같은 분석력을 갖추기 어려운 일반 투자자를 위한 조언이었다.
Q2. 버핏은 몇 살에 억만장자가 됐나?
56살이던 1986년에 억만장자가 됐다. 30살에 이미 100만 달러를 모았지만, 그 뒤로도 26년이 더 걸렸을 만큼 초반 복리 효과는 크지 않았다.
Q3. 50대 이후에 인덱스 펀드 투자를 시작해도 늦지 않았나?
늦지 않았다. 버핏 재산의 99%가 50세 이후에 쌓였다는 사실 자체가 복리 효과는 후반부에 가팔라진다는 걸 보여준다. 지금 시작해도 남은 투자 기간 동안 충분히 곡선이 가팔라질 수 있다.
Q4. 나이가 많을수록 투자에서 조심해야 할 건 뭔가?
과도한 부채나 파생상품처럼 회복하기 어려운 리스크를 피하는 것이다. 젊을 때는 실수해도 만회할 시간이 있지만, 50대 이후의 조급한 판단은 되돌리기 어렵다.
참고자료
- Think You’re Too Old for Wealth? 4 Lessons To Learn From Warren Buffett Getting Rich After 50, GOBankingRates
- Warren Buffett Was Never Just a Value Investor. Here’s the Real Secret to His Investing Success, Morningstar