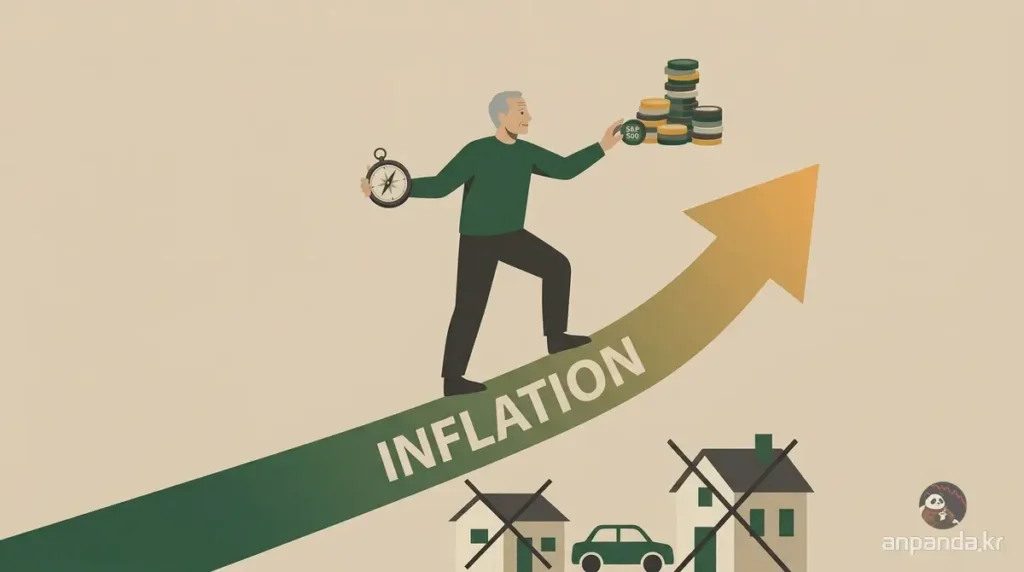
물가가 올랐다는 뉴스가 나올 때마다 마음이 무거워지는 사람이 있고, 담담하게 넘기는 사람이 있다. 이 차이는 소득 수준이 아니라 자산 배분을 어떻게 해뒀는지에서 갈린다. 장기 투자와 인덱스 투자로 미국주식을 미리 사둔 사람에게 인플레이션에 의한 물가상승은 복리로 돌아오는 기회가 된다.
뉴스에서 말하는 물가상승률은 평균값이다. 정부는 주거비, 식료품, 휘발유, 자동차, 의료비 등 수십 가지 항목에 가중치를 매겨 하나의 숫자로 압축한다.
통계로는 유용하지만, 그 평균이 개인의 실제 체감과 일치하는 경우는 드물다. 반 아이 열 명 중 아홉 명이 70점을 받고 한 명이 100점을 받으면 평균은 올라가지만, 그 평균이 어느 학생의 성적도 정확히 설명해주지 못하는 것과 같다.
기름값은 20년 전에도 비쌌다, 그런데 왜 다르게 느껴질까?
휘발유 가격은 해마다 오르기만 하는 것처럼 보이지만 실제로는 그렇지 않다. 미국은 2008년 오일 쇼크 당시 이미 갤런당 4달러 안팎을 지불했고, 이후 몇 년간 비슷한 수준을 오갔으며 2022년 급등기에는 전국 평균이 처음으로 5달러를 넘었다.
20년 가까이 지난 지금과 비교하면 명목가는 크게 오르지 않은 셈이다. 같은 기간 임금, 외식비, 숙박비, 주택 가격은 그보다 훨씬 많이 올랐으니 물가 상승분을 반영하면 2008년의 4달러가 오늘날의 4달러보다 실질적으로 더 큰 부담이었다.
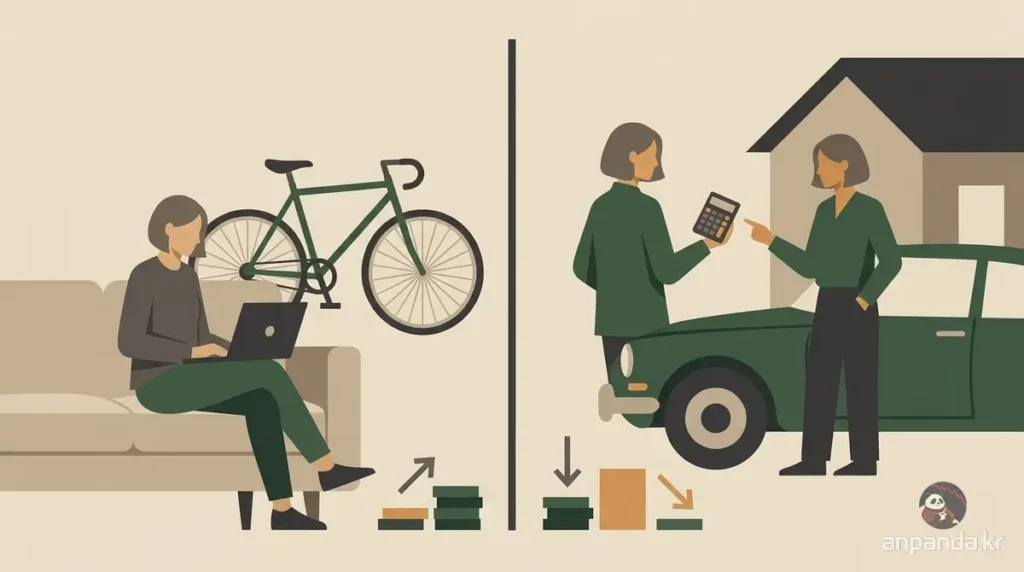
가격만큼 중요한 변수는 소비량이다. 코로나19 이전에는 재택근무가 드물었지만 지금은 많은 직장인이 주 3일 이상 집에서 일한다. 편도 15마일을 출근하던 사람이 주 5일 출근할 때는 연간 약 7,500마일을 운전하지만, 주 3일로 줄이면 4,500마일로 떨어진다. 휘발유 가격이 한 푼도 내리지 않아도 이 사람은 이미 연간 3,000마일만큼의 기름값을 아낀 것이다.
물론 매일 트럭으로 50마일을 출퇴근하는 사람에게는 이런 계산이 아무 의미가 없다. 결국 인플레이션은 무엇을 얼마나 소비하느냐에 따라 완전히 다른 얼굴을 하고 나타난다.
대출금리가 가른 두 집, 3%와 6.5%의 격차
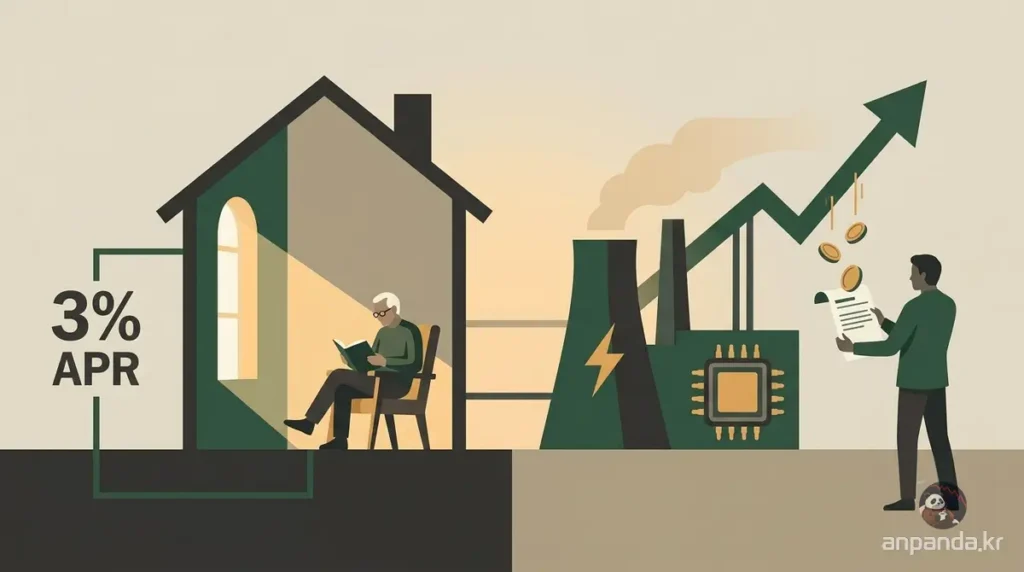
주거비는 이야기가 다르다. 몇 년 전 40만 달러짜리 집을 20% 계약금으로 사서 32만 달러를 3%에 대출받은 가정은 월 상환액이 약 1,350달러다.
지금 같은 조건의 집이 50만 달러가 되어 40만 달러를 6.5%로 대출받는 가정은 월 상환액이 2,500달러를 넘는다. 같은 규모의 집인데 매달 내는 돈은 거의 두 배 차이가 난다.
여기서 핵심은 이미 낮은 금리로 대출을 고정해둔 사람은 집값이 아무리 올라도 매달 내는 돈이 변하지 않는다는 사실이다. 반대로 지금 집을 사려는 사람은 높아진 가격과 높아진 금리를 동시에 감당해야 한다.
같은 동네, 같은 소득이라도 언제 자산을 매입했는지에 따라 완전히 다른 경제를 살게 되는 셈이다. 이것이 사람들이 낮은 금리의 기존 대출을 포기하지 못해 이사를 미루는 이유이기도 하다.
인플레이션 앞에서 왜 누군가는 웃을까?
여기서 한 걸음 더 나아가보자. 집을 가진 사람이 동시에 주식도 보유하고 있다면 어떨까.
전기요금이 오르면 그 전력회사의 주주는 정도의 차이는 있지만 이익이 늘어나는 경우가 많다. 천연가스 가격이 오르면 파이프라인 회사를 보유한 사람에게는 호재다. 메모리 반도체 가격이 오르면 그 반도체 기업의 주주는 수혜를 입는다. 같은 물가상승이 누군가에게는 손실이고, 누군가에게는 이익이 되는 구조다.
소득과 사는 집이 비슷한 두 가정이 있다고 해도, 한쪽은 예전에 낮은 금리로 집을 사고 인덱스 투자로 미국 주식을 꾸준히 모아왔고, 다른 한쪽은 전세를 살며 내 집 마련 자금만 모으느라 투자를 거의 하지 못했다면, 서류상 조건은 비슷해도 실제로 겪는 경제 상황은 전혀 다르다.
인플레이션이 가짜라는 말이 아니다. 다만 물가상승이라는 하나의 숫자로는 설명되지 않는, 자산을 가진 사람과 그렇지 못한 사람 사이의 격차가 분명히 존재한다는 뜻이다.
물가 급등과 유가 충격 같은 인플레이션 국면에서 주식시장이 어떻게 버텨냈는지, 그리고 과거 역사적 데이터가 증명하는 대응법이 궁금하다면 아래 글을 함께 읽어볼 만하다.
관련 포스트: 인플레이션 충격과 장기투자, 물가는 미쳤는데 주가는 왜 버틸까?
한국 투자자가 미국주식 매수와 자산 배분에 주목해야 하는 이유
이 논리는 한국 투자자에게도 그대로 적용된다. 전기요금, 도시가스 요금, 통신비가 오를 때마다 지갑이 얇아지는 기분이 드는 건 당연하다.
하지만 그 상승분의 일부를 해외주식 계좌나 연금저축펀드, ISA 계좌를 통해 S&P500이나 나스닥100 같은 미국 대표 지수에 인덱스 투자로 담아뒀다면 이야기는 달라진다. 물가가 오르는 배경에는 대개 기업들의 매출과 이익이 함께 늘어나는 흐름이 있고, 그 이익은 장기적으로 지수 전체의 복리 성장으로 이어진다.
원달러 환율 변동이라는 변수는 있지만, 결국 중요한 것은 물가상승이라는 현상을 소비자의 입장에서만 바라볼지, 자산 보유자의 입장에서도 바라볼지의 차이다.
미국주식 매수를 미루는 동안에도 물가는 계속 오르고, 그 물가상승의 수혜는 이미 주식과 부동산 등 자산을 가진 사람에게 돌아간다. 지수를 추종하는 장기 투자자가 되는 것은 이 흐름에서 소외되지 않는 가장 쉬운 선택이다.
전 세계 자본과 국내 스마트 머니가 왜 유독 S&P500과 나스닥100이라는 미국 대표 지수로 꾸준히 집중되는지, 그 구체적인 데이터와 흐름을 짚어본 글도 참고가 된다.
관련 포스트: 미국 증시에 계속 투자해야만 이유, 왜 S&P500, 나스닥100에 전세계 자본이 몰릴까?
안판다의 생각
이 글을 쓰면서 다시 한번 확인한 건, 물가상승률이라는 숫자 하나로 내 삶의 형편을 판단할 필요가 없다는 점이다. 중요한 건 그 상승분의 반대편에 내가 서 있는지, 아니면 수혜를 받는 자산을 들고 있는지다.
물론 이 논리를 맹신할 필요는 없다. 주식시장이 항상 인플레이션을 완벽하게 상쇄해주는 것은 아니고, 금리 인상기에는 주가 자체가 조정을 받기도 한다. 하지만 지난 수십 년의 흐름을 보면 물가와 함께 오르는 기업 이익, 그리고 그 이익을 반영하는 지수는 결국 우상향해왔다.
그래서 나는 물가 뉴스를 볼 때마다 불안해하기보다, 자산 배분과 장기 투자로 이미 심어둔 씨앗이 얼마나 자랐는지를 확인하는 쪽을 택한다. 인플레이션은 나를 위협하는 숫자가 아니라, 이미 자산을 가진 사람에게는 조용히 유리하게 작동하는 배경이 될 수 있다.
그래서 나는 오늘도 안판다.
안판다의 FAQ
Q1. 인플레이션은 모든 사람에게 똑같이 나쁜 건가?
아니다. 물가상승률은 평균 수치일 뿐이고 실제로 느끼는 부담은 무엇을 소비하고 무엇을 소유했는지에 따라 완전히 달라진다. 매일 차로 출퇴근하는 사람과 재택근무를 하는 사람이 체감하는 유가 부담이 다른 것처럼, 물가상승은 개인마다 전혀 다른 얼굴을 하고 나타난다.
Q2. 낮은 금리로 대출받은 사람이 왜 유리한가?
이미 낮은 금리로 대출을 고정해두면 집값이나 시장 금리가 아무리 올라도 매달 내는 돈이 변하지 않기 때문이다. 40만 달러를 3%로 대출받으면 월 상환액이 약 1,700달러지만, 같은 금액을 6.5%로 빌리면 2,500달러를 넘는다. 이 차이는 자산을 언제 매입했는지가 이후 수십 년의 현금흐름을 결정한다는 걸 보여준다.
Q3. 물가가 오르면 왜 주식을 가진 사람이 유리해지는가?
물가상승의 상당 부분은 기업들이 판매가격을 올리는 과정에서 발생하고, 그 상승분은 기업의 매출과 이익으로 이어지기 때문이다. 전력회사나 반도체 기업의 주주는 원가 상승분이 판가에 반영되면 이익 증가의 수혜를 받을 수 있다. 다만 규제 산업은 가격 반영에 시차가 있을 수 있어 모든 기업에 즉각 적용되지는 않는다.
Q4. 한국 투자자는 이 이야기를 어떻게 활용해야 하는가?
국내 물가상승을 피할 수 없다면, 그 상승의 수혜를 받는 자산을 함께 보유하는 방향으로 자산 배분을 해두는 것이 현실적인 대응이다. ISA 계좌나 연금저축펀드를 통해 S&P500, 나스닥100 같은 미국 대표 지수에 장기 투자하는 인덱스 투자 방식이 대표적인 예다.
참고자료
- There Is No One Inflation Rate, TrendLabs
- U.S. retail gasoline prices rose in summer but ended 2022 lower than start of 2022, U.S. Energy Information Administration
- Gas Prices by Year: 1950–2025 Full History, True Driving Cost